In meinem letzten Artikel habe ich darüber berichtet, dass Arista Networks ganz oben auf meiner Watchlist steht. Lange hat es tatsächlich nicht gedauert. Inzwischen habe ich die Gelegenheit genutzt und bin endlich eingestiegen! Am Freitag habe ich mir deshalb etwas Zeit genommen, um mein Depot erneut umzuschichten.
Dieser Artikel ist von Student Nikos Deiters (22), der für Boerse.de arbeitet.
Damit ist ein weiterer spannender Profiteur des KI-Booms in mein Depot eingezogen. Und auch bei SpaceX habe ich inzwischen eine erste kleine Position aufgebaut. Die Raumfahrt und insbesondere das Satellitennetzwerk Starlink faszinieren mich seit Jahren.
Um wieder etwas Kapital freizumachen, habe ich mich außerdem, wie angedeutet, von Verizon getrennt. Einen Teil des Geldes habe ich genutzt, um meine bestehende Position bei Main Street Capital zu verdoppeln.
Da ich in letzter Zeit einige Aktien verkauft und gekauft habe möchte ich hier noch einmal all meine Depotwerte auflisten.
Das sind meine 47 Aktien im Depot
- Advanced Micro Devices
- Allianz
- Alphabet
- Amazon
- Amphenol
- Apple
- Applied Materials
- Arista Networks
- ASML Holding
- Berkshire Hathaway (B)
- Broadcom
- Cadence Design Systems
- Caterpillar
- Chevron
- CME Group
- Coca-Cola
- Comfort Systems USA
- IBM
- Iren
- KLA
- Lam Research
- Main Street Capital
- Mastercard
- Micron Technology
- Microsoft
- Modine Manufacturing
- Monolithic Power Systems
- Münchener Rück
- Nasdaq Inc.
- Nvidia
- Oracle
- Palantir
- Palo Alto Networks
- PepsiCo
- Powell Industries
- Procter & Gamble
- Qualcomm
- ServiceNow
- Snowflake
- Space Exploration Technologies
- Strategy
- Synopsys
- Tesla
- Texas Instruments
- Vertiv Holdings
- Visa
- Walmart
Dies sind alle Aktien aus meinen beiden Depots
Mein Kryptoportfolio
Neben meinen Aktien investiere ich weiterhin in Kryptowährungen. Aktuell machen diese rund 9,5% meines gesamten Portfolios aus. Auf Bitcoin entfallen davon wiederum 93,2%.
- Bitcoin
- Ethereum
- Solana (ganz kleine Position)
Mein Zertifikate-Portfolio
Neben meinen langfristigen Aktieninvestments habe ich einen kleinen spekulativen Teil im Depot. Dieser macht rund 1% meines gesamten Portfolios aus.
Derzeit halte ich einen Unlimited-Turbo-Call auf Amphenol mit einem aktuellen Hebel von rund 4,9. Die Position liegt momentan etwa 6% im Plus.
Mit Hebelprodukten habe ich zuletzt meine ersten Erfahrungen gemacht – sowohl positive als auch negative. Besonders gut liefen meine Calls auf Nvidia, Broadcom und Amphenol, die ich jeweils mit mehr als 100% Gewinn verkauft habe. Die erzielten Gewinne habe ich anschließend in die Aktien der jeweiligen Unternehmen investiert, um langfristig von deren weiterer Entwicklung zu profitieren.
Allerdings musste ich auch Lehrgeld bezahlen. Bei einem Tesla-Call wurde Übernacht die Knock-out-Schwelle erreicht, wodurch ich meinen gesamten Einsatz verloren habe (-14% an einem Tag). Auch mit einem Call auf PepsiCo lag ich im Minus.
Mir ist deshalb durchaus bewusst, wie riskant solche Produkte sein können. Ich setze dafür grundsätzlich nur Geld ein, das ich bereit bin, im schlimmsten Fall vollständig zu verlieren. Schließlich kann selbst bei einem hervorragenden Unternehmen eine kurzfristige Kursbewegung ausreichen, um einen Knock-out auszulösen.
Für mich bleiben Hebelprodukte deshalb eine kleine spekulative Beimischung. Der langfristige Vermögensaufbau steht weiterhin klar im Vordergrund. Mein Ziel ist es schließlich, mit Aktien über viele Jahre Vermögen aufzubauen und nicht durch kurzfristige Spekulationen reich zu werden.
Arista Networks: Endlich habe ich zugeschlagen
Arista Networks steht tatsächlich seit längerer Zeit auf meiner Watchlist. Die Kalifornier entwickeln leistungsfähige Netzwerklösungen für große Rechenzentren, Cloud-Anbieter und andere anspruchsvolle IT-Umgebungen. Dabei passt das Geschäftsmodell hervorragend zu meiner bisherigen Anlagestrategie. Mit Nvidia, Broadcom, Micron, Vertiv und zuletzt Monolithic Power Systems befinden sich bereits zahlreiche Unternehmen in meinem Depot, die auf unterschiedliche Weise vom Ausbau der KI-Infrastruktur profitieren.
Warum also jetzt auch noch Arista?
Weil bei modernen Rechenzentren nicht nur die einzelnen Chips immer leistungsfähiger werden müssen. Mindestens genauso wichtig ist, dass diese möglichst schnell und zuverlässig miteinander kommunizieren. Wenn Tausende KI-Beschleuniger gemeinsam an großen Modellen arbeiten, müssen enorme Datenmengen zwischen den einzelnen Prozessoren und Servern übertragen werden. Entstehen dabei Engpässe, können selbst die leistungsfähigsten Chips nicht ihr volles Potenzial ausschöpfen. Genau hier kommt Arista Networks ins Spiel.
Das Unternehmen entwickelt unter anderem sogenannte Switches, die den Datenverkehr innerhalb großer Netzwerke steuern. Vereinfacht gesagt sorgen diese Geräte dafür, dass die Informationen möglichst schnell dort ankommen, wo sie gerade benötigt werden. Und je größer die KI-Rechenzentren werden, desto wichtiger wird eine leistungsfähige Netzwerkinfrastruktur.
Besonders interessant finde ich, dass die Anforderungen mit immer größeren KI-Modellen steigen dürften. Schließlich nützen die Milliardeninvestitionen in neue KI-Chips wenig, wenn die benötigten Daten nicht schnell genug übertragen werden können.
Arista Networks: Viel mehr als nur Netzwerkhardware
Was mich an Arista besonders überzeugt, ist die Kombination aus leistungsfähiger Hardware und eigener Software. Im Mittelpunkt steht das Betriebssystem EOS, mit dem sich große Netzwerke verwalten und automatisieren lassen. Gerade bei den riesigen Rechenzentren der großen Technologiekonzerne ist das unglaublich wichtig. Dort werden Tausende Geräte miteinander verbunden, die möglichst zuverlässig funktionieren müssen.
Wenn ein Unternehmen seine Netzwerkinfrastruktur einmal auf die Lösungen von Arista ausgerichtet hat, lässt sich diese nicht unbedingt von heute auf morgen durch Produkte eines anderen Herstellers ersetzen. Schließlich müssten die Systeme neu eingerichtet, getestet und teilweise angepasst werden. Solche Wechselhürden können langfristig für eine starke Kundenbindung sorgen.
Das erinnert mich durchaus an andere Qualitätsunternehmen in meinem Depot. Auch bei Amphenol oder Monolithic Power Systems gefällt mir, dass die jeweiligen Produkte für die Kunden eine wichtige Rolle spielen und nicht einfach beliebig austauschbar sind. Natürlich bedeutet das nicht, dass Arista keine Konkurrenz hat. Besonders Nvidia baut seine Netzwerksparte kräftig aus und bietet ebenfalls leistungsfähige Lösungen für KI-Rechenzentren an.
Trotzdem finde ich die Marktstellung von Arista ausgesprochen interessant. Das Unternehmen verfügt über langjährige Erfahrung, eine leistungsfähige Softwareplattform und enge Beziehungen zu großen Cloud-Anbietern.
Arista hat einen gigantischen Langfristchart
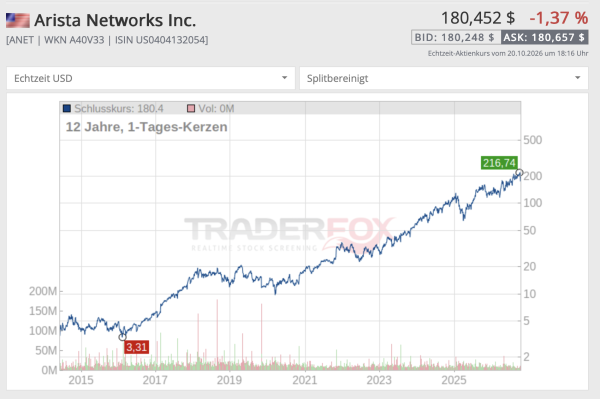
Arista Networks verfügt außerdem über einen traumhaften Langfristchart. Allein in den vergangenen zehn Jahren stieg die Aktie im Durchschnitt um sagenhafte 43% pro Jahr!
In der Tat wollte ich vor einigen Jahren bei Arista einsteigen. Seitdem sich das Unternehmen auf meiner Watchlist befindet, hat sich der Aktienkurs allerdings bereits mehr als verfünffacht. Im Nachhinein ärgere ich mich natürlich, dass ich nicht schon früher zugeschlagen habe. Allerdings kann man leider nicht in alle spannenden Unternehmen gleichzeitig investieren, gerade wenn das verfügbare Kapital begrenzt ist. Ein weiterer Nachteil war für mich, dass die Aktie bei meiner Bank nicht sparplanfähig ist. Sonst hätte ich vermutlich deutlich früher damit begonnen, regelmäßig kleinere Beträge in Arista zu investieren.
Umso mehr freue ich mich, dass ich jetzt endlich Aktionär bin!
Arista Networks: Ein deutscher Mitgründer und eine spannende Verbindung zu Broadcom
Was ich ebenfalls interessant finde: Einer der Mitgründer von Arista Networks stammt tatsächlich aus Deutschland. Andreas von Bechtolsheim wurde 1955 in Bayern geboren und war zuvor bereits an der Gründung von Sun Microsystems beteiligt.
Auf eine besonders spannende Geschichte aus seiner Vergangenheit hat mich übrigens erst Tim in unserem gemeinsamen YouTube-Interview aufmerksam gemacht. Im Jahr 1998 investierte Bechtolsheim 100.000 Dollar in das damals noch junge Unternehmen Google. Das wusste ich vorher nicht! Mit seiner frühen Investition half er den beiden Google-Gründern Larry Page und Sergey Brin, ihre Firma aufzubauen. Das Geld ermöglichte es ihnen, ihr erstes Büro in einer Garage einzurichten. Rückblickend dürfte das eines seiner besten Investments gewesen sein. Bechtolsheim wurde mehrfacher Milliardär.
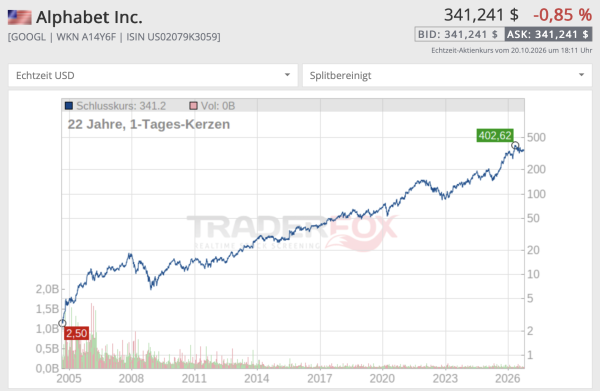
Die Alphabet-Aktie befindet sich auch in meinem Depot und hat ebenfalls eine beeindruckende Entwicklung hingelegt. Die Alphabet-Aktie gehört für mich zu den besten Aktien überhaupt!
Auch die Verbindung zu Broadcom finde ich ausgesprochen spannend. Denn tatsächlich arbeiten Arista und Broadcom bereits seit rund 15 Jahren eng zusammen. Broadcom entwickelt unter anderem leistungsfähige Netzwerkchips, die in den Switches von Arista zum Einsatz kommen. Arista wiederum kombiniert diese Halbleiter mit eigener Hardware und dem Betriebssystem EOS zu leistungsfähigen Netzwerklösungen für große Rechenzentren.
Damit profitiere ich als Aktionär gleich auf zwei unterschiedlichen Ebenen vom Ausbau der KI-Netzwerke. Während Broadcom einen Teil der benötigten Halbleiter liefert, bietet Arista die fertigen Netzwerksysteme samt Software an. Das gefällt mir besonders gut, weil beide Unternehmen gehören schließlich zu meinen langfristigen Favoriten. Allerdings besteht für Arista dadurch eine gewisse Abhängigkeit von Broadcom als wichtigem Chiplieferanten.
Trotzdem finde ich es faszinierend, wie viele meiner Depotunternehmen entlang der KI-Wertschöpfungskette miteinander verbunden sind. Ob Nvidia, Broadcom, Amphenol, Vertiv oder jetzt Arista Networks, jedes dieser Unternehmen übernimmt eine andere wichtige Aufgabe beim Ausbau der KI-Infrastruktur.
Arista wächst beeindruckend schnell
Übrigens können sich die jüngsten Geschäftszahlen wirklich sehen lassen. Im zweiten Quartal stieg der Umsatz um 37,7% auf gut drei Milliarden Dollar. Gleichzeitig kam eine operative Gewinnmarge von 45,4% zustande. Eine solche Profitabilität bei gleichzeitig kräftigem Wachstum finde ich beeindruckend! Gerade die Kombination aus hohen Wachstumsraten und starken Gewinnmargen ist für mich ein wichtiges Qualitätsmerkmal. Denn ein Unternehmen kann noch so schnell wachsen: Wenn am Ende kaum etwas davon als Gewinn übrig bleibt, bringt das den Aktionären langfristig nicht unbedingt viel. Am Ende des Tages geht es um die Profite.
Bei Arista sieht das bisher ganz toll aus. Hinzu kommt, dass das Unternehmen nicht ausschließlich vom KI-Boom abhängig ist. Auch klassische Cloud-Rechenzentren und die zunehmende Digitalisierung in Unternehmen benötigen leistungsfähige Netzwerklösungen.
Natürlich darf man die Risiken nicht unterschätzen
Die großen Cloud-Konzerne investieren momentan enorme Summen in neue Rechenzentren. Sollte dieser Investitionsboom irgendwann nachlassen, könnte sich das auf das Wachstum von Arista auswirken. Zudem sind die Erwartungen an die weitere Geschäftsentwicklung bereits hoch. Eine gute Firma ist schließlich nicht automatisch auch zu jedem Aktienkurs ein gutes Investment.
Arista Networks: Mein Einstieg kam wohl etwas zu früh
Im Zuge der jüngsten Korrektur bei vielen Technologiewerten habe ich die Gelegenheit genutzt und meine erste Position bei Arista Networks aufgebaut. Die Aktie hatte zu diesem Zeitpunkt bereits rund 15% von ihrem vorherigen Hoch verloren.
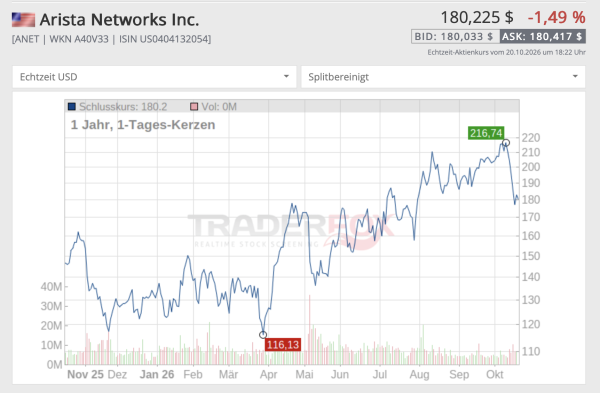
Aus heutiger Sicht, Stand Freitag, 23. Oktober, bin ich allerdings etwas zu früh eingestiegen. Der Kurs hat seit meinem Kauf weiter nachgegeben.
Allerdings habe ich bewusst noch nicht mein gesamtes geplantes Kapital investiert. Ich möchte meine Arista-Position schrittweise in mehreren Tranchen aufbauen. Mein erster Kauf macht aktuell rund 1,5% meines Depots aus.
Mit der zweiten Tranche möchte ich zunächst abwarten. Sollte meine Position mindestens 15% im Minus liegen, würde ich einen weiteren Nachkauf in Betracht ziehen. Natürlich kann die Aktie auch danach noch weiter fallen, weshalb ich nicht mein gesamtes verfügbares Kapital auf einmal investieren möchte.
An meiner langfristigen Überzeugung hat sich durch den Kursrückgang jedenfalls nichts geändert. Ich kann mir weiterhin sehr gut vorstellen, dass Arista eines Tages zu meinen größeren Depotwerten gehören wird.
Mein Depot ist inzwischen ziemlich stark von der KI-Infrastruktur abhängig. Das ist mir durchaus bewusst. Allerdings investiere ich hier gezielt in verschiedene Bereiche der Wertschöpfungskette und halte viele dieser Unternehmen bereits seit Jahren. Ob sich mein Einstieg kurzfristig auszahlt, weiß ich natürlich nicht. Langfristig traue ich Arista aber weiterhin einiges zu.
SpaceX: Meine kleine Wette auf die Zukunft
Neben Arista Networks habe ich inzwischen damit begonnen, eine kleine Position bei SpaceX aufzubauen. Das Unternehmen finde ich tatsächlich schon seit vielen Jahren unglaublich spannend. Besonders die wiederverwendbaren Raketen und das Satellitennetzwerk Starlink faszinieren mich. Umso größer war meine Freude, als sich der Börsengang von SpaceX immer konkreter abzeichnete.
Den gesamten Börsengang habe ich deshalb regelrecht mitgefiebert und die Nachrichten rund um SpaceX gespannt verfolgt. Am 12. Juni 2026 war es schließlich so weit: Die SpaceX-Aktie feierte ihr Börsendebüt an der Nasdaq. Damit hatte ich endlich die Möglichkeit, direkt in eines der Unternehmen zu investieren, dessen Entwicklung ich schon seit Jahren verfolge.
Beeindruckend ist, wie SpaceX die Raumfahrt durch wiederverwendbare Raketen verändert hat. Früher gingen große Teile einer Rakete nach einem einzigen Flug verloren. Heute können wichtige Komponenten mehrfach eingesetzt werden, wodurch sich die Kosten für Raketenstarts erheblich reduzieren lassen.
Noch spannender finde ich allerdings das Satellitennetzwerk Starlink. Mit Tausenden Satelliten im erdnahen Orbit ermöglicht SpaceX Internetverbindungen in Regionen, in denen klassische Kabel- oder Mobilfunknetze kaum verfügbar sind. Gerade in ländlichen Gebieten und abgelegenen Regionen eröffnet das völlig neue Möglichkeiten. Langfristig könnte sich Starlink meiner Meinung nach zu einem der wichtigsten Anbieter für satellitengestützte Kommunikation entwickeln.
Besonders interessant finde ich die zunehmenden Möglichkeiten, gewöhnliche Smartphones direkt mit Satelliten zu verbinden. Sollte sich diese Technologie verbessern, kann SpaceX künftig im klassischen Telekommunikationsmarkt eine größere Rolle spielen.
Warum ich mir Starlink auf meinem iPhone wünsche
Gerade auf meinen Wanderungen in den Alpen habe ich mir eine solche Technologie schon häufiger gewünscht. Besonders bei meiner Watzmannüberschreitung hatte ich ab der Südspitze so gut wie keinen Handyempfang mehr. Erst kurz vor der Wimbachbrücke hatte ich wieder Netz. Mein iPhone 15 Pro Max bietet zwar die Möglichkeit, über Satellit einen Notruf abzusetzen oder meinen Standort über „Wo ist?“ zu teilen. Eine normale Internetverbindung ist darüber allerdings nicht möglich.
Wie praktisch wäre es da, wenn sich mein iPhone künftig einfach mit einem Starlink-Satelliten verbinden könnte, sobald kein Mobilfunknetz mehr verfügbar ist! Gerade in den Bergen könnte das nicht nur praktisch sein, sondern auch für zusätzliche Sicherheit sorgen. Deshalb verfolge ich die Entwicklung von Starlink Direct to Cell mit großem Interesse.
Und damit schließt sich für mich gewissermaßen der Kreis zu meinem Verizon-Verkauf, auf den ich später noch genauer eingehen werde.
Neben Starlink bietet natürlich die Raumfahrt enorme Möglichkeiten. Ob zusätzliche Satellitenstarts, neue Raumfahrtmissionen oder die weitere Entwicklung des Starship-Raketensystems – ich bin gespannt, was SpaceX in den kommenden Jahrzehnten noch erreichen wird. Allerdings darf man bei aller Begeisterung die Risiken nicht vergessen. Die Raumfahrt ist extrem kapitalintensiv und technisch anspruchsvoll. Hinzu kommen die hohen Investitionen in neue Technologien und die bereits sehr ambitionierte Bewertung an der Börse.
Deshalb möchte ich SpaceX zunächst bewusst als kleine Position halten. Mein Depot besteht bereits aus zahlreichen etablierten Unternehmen. Und gerade angesichts der hohen Bewertung möchte ich nicht zu viel riskieren.
Als kleine, spekulative Beimischung finde ich die Aktie aber unglaublich interessant. Mein Anlagehorizont beträgt schließlich noch mehrere Jahrzehnte. Und wer weiß, welche Rolle SpaceX in 10 oder 20 Jahren spielen wird!
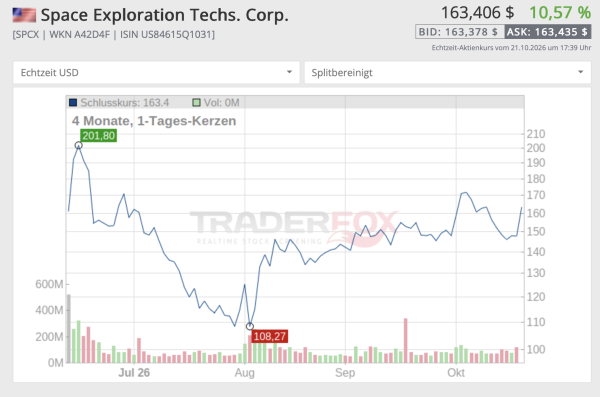
SpaceX: Die ersten Quartalszahlen nach dem Börsengang überraschen
Passend zu meinem Einstieg hat SpaceX gerade seine neuesten Quartalszahlen veröffentlicht. Und die können sich sehen lassen!
Im dritten Quartal 2026 schnellte der Umsatz um imposante 161% auf 14,6 Milliarden Dollar nach oben. Besonders erfreulich: Nachdem SpaceX ein Jahr zuvor noch einen Verlust von 1,1 Milliarden Dollar geschrieben hatte, stand nun ein Nettogewinn von 4,4 Milliarden Dollar in den Büchern.
Das finde ich für ein Unternehmen, das gleichzeitig enorme Summen in neue Technologien investiert, beeindruckend.
Und die Zahlen von Starlink überzeugten. Der Bereich Satellitenkommunikation steigerte seinen Umsatz um 69% auf rund 5,2 Milliarden Dollar. Ende September nutzten bereits 13,6 Millionen Privatkunden den Dienst. Drei Monate zuvor waren es noch zwölf Millionen.
Dabei verdient SpaceX mit Starlink inzwischen auch richtig Geld. Der operative Gewinn der gesamten Kommunikationssparte lag bei rund 2,4 Milliarden Dollar.
Und gerade hier sehe ich langfristig enormes Potenzial. SpaceX möchte künftig verstärkt in den klassischen Mobilfunkmarkt vordringen. Damit könnte Starlink irgendwann für Unternehmen wie Verizon oder AT&T zu einer ernsthaften Konkurrenz werden.
Eine Überraschung war für mich das KI-Geschäft. Der Bereich Super Intelligence erzielte im dritten Quartal bereits einen Umsatz von 7,6 Milliarden Dollar und war damit sogar größer als Starlink! Das enorme Wachstum wurde unter anderem durch neue Verträge für KI-Rechenleistung und die Übernahme des KI-Unternehmens Cursor angetrieben.
Nicht nur Raketen, auch Telefondienste gehören dazu
SpaceX ist damit längst nicht mehr nur ein Raumfahrtunternehmen, sondern entwickelt sich zunehmend zu einem breit aufgestellten Technologiekonzern. Natürlich haben die Zahlen auch eine Kehrseite. Allein im vergangenen Quartal investierte SpaceX rund 19,6 Milliarden Dollar, vor allem in den Ausbau seiner KI-Infrastruktur. Das sind gewaltige Summen. Und es wird sich erst noch zeigen müssen, ob sich diese Investitionen langfristig auszahlen.
Hinzu kommt, dass ein Teil des enormen Umsatzwachstums auf Übernahmen zurückzuführen ist und deshalb nicht einfach auf die kommenden Jahre hochgerechnet werden kann.
Trotzdem haben mich die Quartalszahlen in meiner langfristigen Investmentthese bestärkt. Die Kombination aus einem bereits sehr profitablen Starlink-Geschäft, der führenden Stellung in der Raumfahrt und den neuen Möglichkeiten im KI-Bereich finde ich unglaublich spannend.
SpaceX investiert Milliarden: Warum auch Amphenol, Vertiv, Arista Networks und Lam Research profitieren könnten
Was ich ebenfalls spannend finde: Von diesen enormen Investitionen könnten indirekt zahlreiche Unternehmen profitieren, die sich bereits in meinem Depot befinden. Dazu gehören beispielsweise Vertiv mit seinen Lösungen für die Stromversorgung und Kühlung von Rechenzentren oder Amphenol mit seinen leistungsfähigen Verbindungssystemen. Auch Halbleiterausrüster wie Lam Research können langfristig profitieren, wenn durch die steigende Nachfrage nach KI-Chips und Speicher zusätzliche Produktionskapazitäten benötigt werden. Arista Networks kann mit seinen leistungsfähigen Netzwerk-Switches einen Reibach machen, wenn neue große KI-Rechenzentren ausgerollt werden.
Genau deshalb investiere ich so gerne in die Schaufelhersteller der KI-Infrastruktur. Denn unabhängig davon, welcher Technologiekonzern am Ende die besten KI-Modelle entwickelt, werden Chips, Netzwerke, Kühlsysteme und zahlreiche weitere Komponenten benötigt. Und an dieser Entwicklung möchte ich mit meinem Depot möglichst breit innerhalb der KI-Wertschöpfungskette beteiligt sein.
Tesla und SpaceX: Kommt es irgendwann zur Fusion?
Spannend finde ich außerdem, wie eng SpaceX und Tesla inzwischen zusammenarbeiten. Erst vor wenigen Tagen hat Tesla den neuen Roadster vorgestellt, bei dessen Entwicklung auch Technologien von SpaceX zum Einsatz kommen.
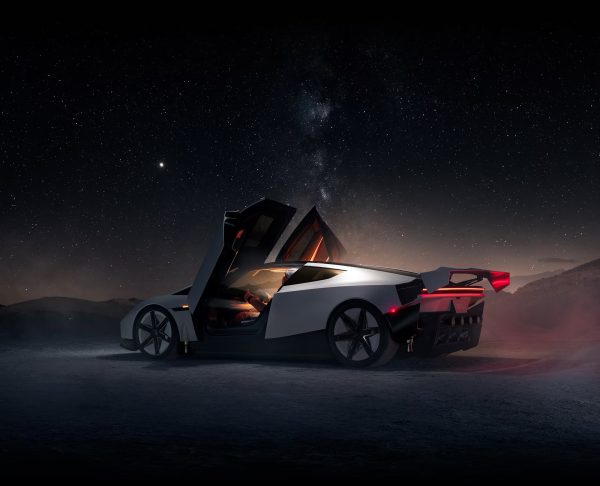
Toll finde ich die zusätzlichen Schubdüsen, mit denen das vorgestellte Fahrzeug sogar spektakuläre Sprünge und Flugmanöver machen kann. Bis solche Technologien tatsächlich in einem Serienfahrzeug zum Einsatz kommen, dürfte allerdings noch Zeit vergehen. Die Produktion des Roadsters soll erst 2028 beginnen.
An der Börse wird inzwischen sogar über eine mögliche Fusion von Tesla und SpaceX spekuliert. Erst bei der Vorstellung der jüngsten SpaceX-Quartalszahlen gab es dazu eine spannende Neuigkeit: Elon Musk bestätigte, dass beide Unternehmen bereits unabhängige Ausschüsse gebildet haben, um einen möglichen Zusammenschluss zu prüfen.
Eine Fusion ist damit zwar noch nicht beschlossen, aber offenbar mehr als nur ein einfaches Börsengerücht. Da ich mittlerweile Aktien beider Unternehmen besitze, würde ich eine solche Entwicklung natürlich besonders gespannt verfolgen!
Meine Tesla-Position habe ich zuletzt aufgestockt. Bei Tesla sind die langfristigen Möglichkeiten durch autonomes Fahren und den humanoiden Roboter Optimus aufregend.
Für Schlagzeilen sorgte Elon Musk außerdem mit einer ungewöhnlichen Ankündigung: Im kommenden Jahr möchte er jedem Kind in den USA eine SpaceX-Aktie schenken. Bei mehr als 70 Millionen Kindern würde das einem Aktienpaket im Wert von über zehn Milliarden Dollar entsprechen! Wie genau er dieses Versprechen umsetzen möchte, ist indes noch offen.
Ich bin jedenfalls gespannt, was Musk in den kommenden Jahren vorhat. An großen Visionen mangelt es ihm bekanntlich nicht. Ob daraus am Ende auch wirtschaftlicher Erfolg wird, muss sich natürlich erst noch zeigen.
Verizon: Warum ich die Aktie endgültig verkauft habe
In meinem letzten Artikel hatte ich bereits angekündigt, dass ich über einen Verkauf meiner Verizon-Aktien nachdenke. Inzwischen habe ich mich tatsächlich von der gesamten Position getrennt.
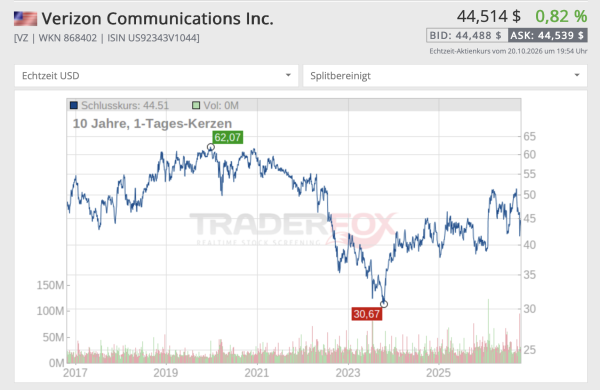
Einer der wichtigsten Gründe dafür ist der enttäuschende Langfristchart. Während viele meiner anderen Depotwerte in den vergangenen Jahren kräftig gestiegen sind, konnte Verizon langfristig kaum überzeugen. Natürlich sagt die vergangene Kursentwicklung allein noch nichts über die Zukunft aus. Allerdings sehe ich auch für die kommenden Jahre nur begrenzte Wachstumsmöglichkeiten.
Das Telekommunikationsgeschäft ist sehr kapitalintensiv und der Wettbewerb hoch. Verizon muss regelmäßig Milliardenbeträge in den Ausbau und die Modernisierung seiner Netze stecken, ohne dass sich dadurch automatisch hohe Wachstumsraten erzielen lassen.
Hinzu kommt die zunehmende Konkurrenz durch neue Technologien. Besonders die Entwicklung von SpaceX und Starlink beobachte ich deshalb aufmerksam. Natürlich wird Starlink die bestehenden Mobilfunknetze nicht von heute auf morgen ersetzen. Trotzdem könnte die Satellitenkommunikation in Zukunft eine wichtigere Rolle spielen und den Wettbewerbsdruck auf klassische Telekommunikationskonzerne erhöhen.
Was mich bisher von einem Verkauf abgehalten hat, war vor allem die hohe Dividende. Schließlich ist es durchaus angenehm, regelmäßig eine ordentliche Ausschüttung zu erhalten. Allerdings bringt mir eine attraktive Dividende langfristig wenig, wenn der Aktienkurs gleichzeitig kaum vorankommt oder sogar fällt.
Deshalb habe ich mich zum Verkauf entschieden. Ich habe zunächst noch den Ex-Dividendentag abgewartet, um mir den Anspruch auf die nächste Ausschüttung zu sichern. Anschließend nutzte ich eine Kurserholung, um meine gesamte Position mit rund 10% Kursgewinn zu verkaufen. Zusammen mit den erhaltenen Dividenden ergibt sich für mich ein Gewinn von insgesamt etwa 300 Euro.
Und das Beste daran: Auf meine bisherigen Dividendeneinnahmen muss ich deshalb keineswegs verzichten, sie wurden sogar leicht erhöht!
Main Street Capital: Meine Position mehr als verdoppelt
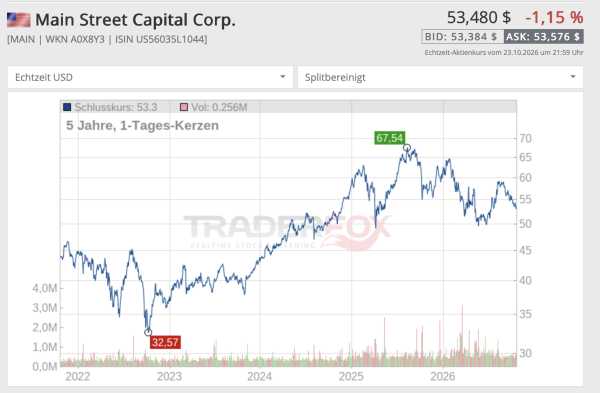
Einen Teil des frei gewordenen Kapitals habe ich nämlich genutzt, um meine bestehende Position bei Main Street Capital kräftig aufzustocken. Das amerikanische Unternehmen befindet sich bereits seit über einem Jahr in meinem Depot.
Main Street Capital ist eine sogenannte Business Development Company (BDC), die vor allem kleinere und mittelständische Unternehmen in den USA finanziert und sich teilweise auch direkt an ihnen beteiligt.
Attraktiv ist hier die monatliche Dividende. Während die meisten amerikanischen Unternehmen ihre Dividende vierteljährlich ausschütten, überweist Main Street jeden Monat Geld an seine Aktionäre. Das finde ich toll. Jeden Monat Cash. Hinzu kommen regelmäßige Sonderdividenden, die zuletzt sogar vierteljährlich ausgezahlt wurden. Damit kam Main Street zuletzt auf insgesamt 16 Ausschüttungen pro Jahr!
Durch meinen jüngsten Nachkauf habe ich meine Position inzwischen mehr als verdoppelt! Damit erhalte ich von Main Street Capital jetzt jeden Monat mehr als zehn Euro Dividende. Das finde ich wirklich super!
Natürlich ist das keine riesige Summe. Aber allein die Vorstellung, jeden Monat einen kleinen Betrag auf mein Verrechnungskonto überwiesen zu bekommen, ohne dafür Aktien verkaufen zu müssen, gefällt mir. Und mit der Zeit können solche Ausschüttungen weiter anwachsen, sofern Main Street seine Dividenden langfristig erhöht und ich die Einnahmen wieder investiere. Hier kann ein Schneeball ins Rollen kommen, wenn nichts dazwischen kommt.
Warum ich Main Street Capital langfristig viel zutraue
Main Street hat ein tolles Geschäftsmodell. Einerseits verdient das Unternehmen an den Zinsen für seine vergebenen Kredite. Andererseits kann Main Street durch seine Beteiligungen auch direkt vom wirtschaftlichen Erfolg der finanzierten Unternehmen profitieren. Wenn sich eines dieser Unternehmen hervorragend entwickelt und seine Beteiligung im Wert steigt, kann Main Street dadurch zusätzliche Gewinne erzielen. Das eröffnet neben den regelmäßigen Zinseinnahmen weitere Chancen.
Interessant finde ich, dass Main Street im Gegensatz zu vielen anderen BDCs intern verwaltet wird. Dadurch fallen keine zusätzlichen Gebühren für eine externe Verwaltungsgesellschaft an. Das sorgt für eine vergleichsweise schlanke Kostenstruktur.
Auch die Dividendenentwicklung kann sich sehen lassen. Die reguläre Monatsdividende wurde in den vergangenen Jahren mehrfach erhöht. Hinzu kommen die zusätzlichen Sonderausschüttungen, die das Unternehmen zuletzt regelmäßig zahlen konnte.
Main Street wird keine Kursrakte, ist aber trotzdem spannend
Natürlich erwarte ich von Main Street keine Wachstumsraten wie bei Nvidia oder Arista Networks. Trotzdem finde ich die Kombination aus attraktiven Dividenden und möglichen Wertsteigerungen der Unternehmensbeteiligungen ausgesprochen interessant.
Gerade im Vergleich zu Verizon sehe ich hier langfristig bessere Chancen. Während der Telekommunikationskonzern regelmäßig enorme Summen in seine Netzinfrastruktur investieren muss und kaum wächst, kann Main Street durch neue Finanzierungen und erfolgreiche Unternehmensbeteiligungen zusätzliches Geschäft aufbauen.
Erfreulich ist, dass ich mit meiner Aufstockung bei Main Street Capital die weggefallenen Dividendeneinnahmen von Verizon sogar mehr als ausgeglichen habe. Ich habe also einen Depotwert verkauft, dessen langfristige Entwicklung mich nicht mehr überzeugt hat, und gleichzeitig meine regelmäßigen Dividendeneinnahmen erhöht.
Natürlich ist auch Main Street nicht risikolos. Vor allem in wirtschaftlich schwierigen Zeiten könnten steigende Kreditausfälle die Gewinne und damit auch die Dividenden belasten. Ebenso könnten sinkende Zinsen die Einnahmen aus variabel verzinsten Krediten schmälern. Trotzdem gefällt mir das Unternehmen als langfristiger Dividendenwert deutlich besser als Verizon.
Auch wenn ich mit meinen 22 Jahren vor allem auf Wachstumsaktien setze, möchte ich einige attraktive Dividendenzahler im Depot behalten. Main Street Capital gehört für mich dazu.
Palantir: Mein nächster möglicher Verkauf
Während mit Arista Networks und SpaceX zwei neue Aktien in mein Depot eingezogen sind, könnte sich bald ein weiteres Unternehmen verabschieden: Palantir.
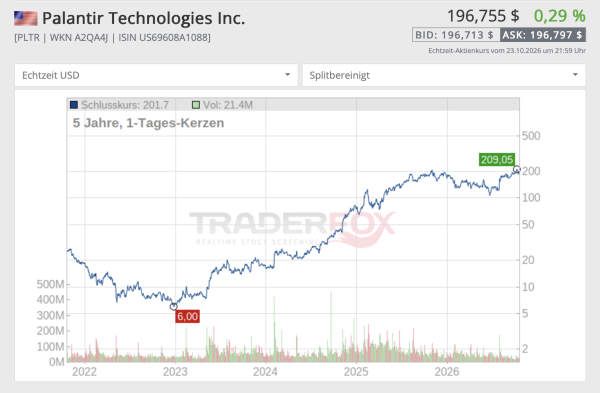
In meinem letzten Artikel hatte ich bereits darüber berichtet, dass ich trotz eines Kursgewinns von mehr als 1.000% über einen Verkauf nachdenke. Inzwischen habe ich mich entschlossen, eine Verkaufsorder bei 200 Euro zu platzieren. Sollte die Aktie diesen Kurs erreichen und meine Order ausgeführt werden, würde ich mich damit von einem meiner erfolgreichsten Investments überhaupt trennen.
Dabei halte ich Palantir nach wie vor für ein spannendes Unternehmen, das auch künftig vom zunehmenden Einsatz Künstlicher Intelligenz profitieren könnte. Allerdings habe ich zunehmend moralische Bedenken, da die Software des Unternehmens auch für militärische Zwecke eingesetzt wird.
Von klassischen Rüstungsaktien wie Rheinmetall halte ich mich ohnehin bewusst fern. Mir ist dabei relativ egal, wie viel Rendite diese Aktien erzielen können. Es gibt meiner Meinung nach genügend andere hervorragende Unternehmen, in die ich mein Geld investieren kann.
Hinzu kommt die extrem hohe Bewertung von Palantir. Die Erwartungen an das zukünftige Wachstum sind mittlerweile enorm. Sollte das Unternehmen diese irgendwann nicht mehr erfüllen, könnte die Aktie entsprechend stark unter Druck geraten. Noch ist meine Verkaufsorder nicht ausgeführt. Sollte es dazu kommen, würde ich das frei werdende Kapital wahrscheinlich wieder in einige meiner langfristigen Favoriten stecken.
Mein Depot entwickelt sich weiter
Mit Arista Networks und SpaceX habe ich zwei spannende Unternehmen neu aufgenommen, denen ich langfristig einiges zutraue. Während Arista für mich das Potenzial hat, zu einer meiner größeren Depotpositionen heranzuwachsen, betrachte ich SpaceX zunächst als kleine, spekulative Beimischung.
Auch wenn ich mein Depot zuletzt mehrfach umgeschichtet habe, bleibt meine grundsätzliche Strategie unverändert. Ich möchte vor allem in hervorragende Unternehmen investieren und sie möglichst über viele Jahre halten. Schließlich habe ich meine größten Erfolge gerade dadurch erzielt, dass ich meinen Aktien Zeit gegeben habe, sich zu entwickeln.
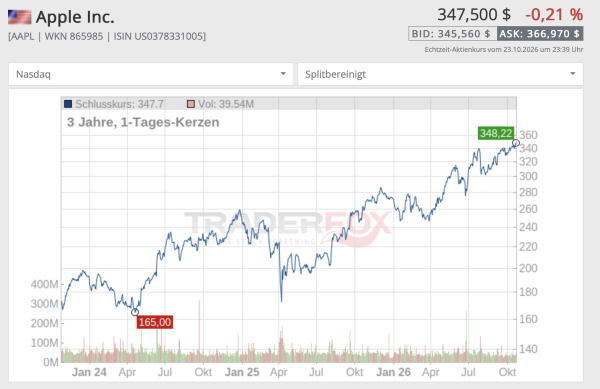
Ein schönes Beispiel dafür ist meine Apple-Aktie. Während viele Technologiewerte zuletzt deutlich unter Druck geraten sind, erreichte Apple am Freitag sogar ein neues Allzeithoch! In meinem Depot liegt die Aktie inzwischen rund 840% im Plus und steht damit kurz vor dem Tenbagger-Status. Seit meinem ersten Kauf im Jahr 2016 hat sich der Aktienkurs sogar um mehr als 1.100% erhöht. Und das Beste daran: Apple war damals meine allererste Aktie überhaupt!
Mit meinen 22 Jahren liegt hoffentlich noch eine lange Anlegerkarriere vor mir. Ich bin gespannt, welche meiner heutigen Depotwerte sich in den kommenden zehn oder zwanzig Jahren besonders gut entwickeln werden!
Über weitere größere Veränderungen werde ich euch natürlich wieder berichten.
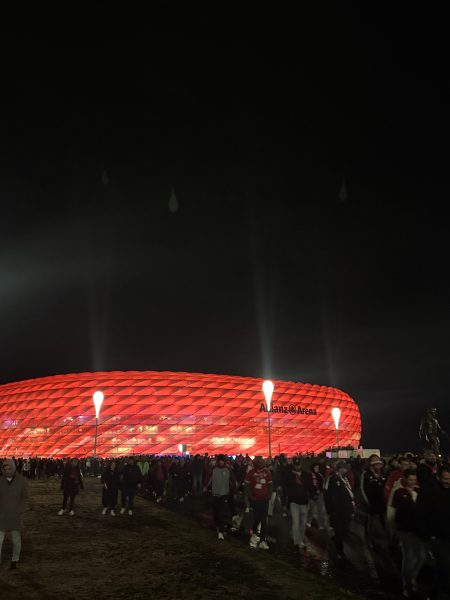
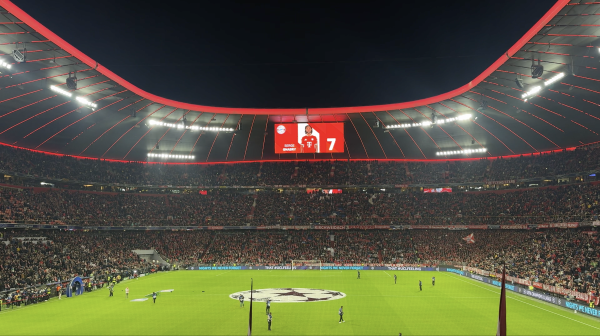
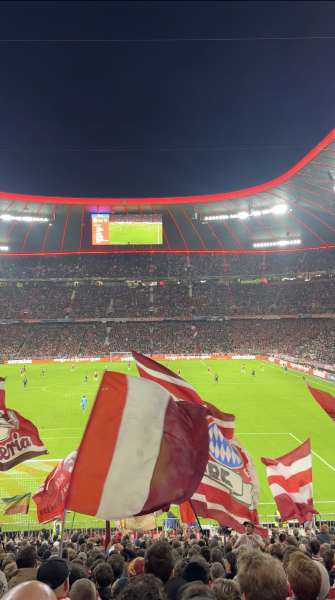
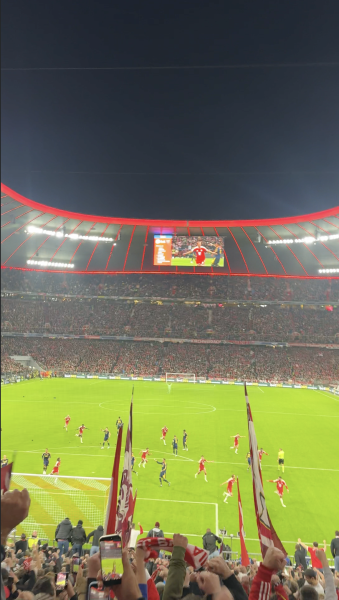
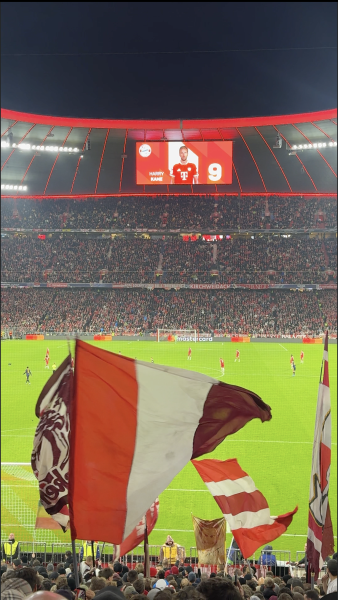
Champions Legue in der Allianz Arena: Bayern vs. Arsenal
Am Mittwoch hatte ich ganz spontan noch Glück und konnte zwei Tickets für das Champions-League-Spiel des FC Bayern gegen Arsenal ergattern. Die Stimmung in der Südkurve war wieder einmal fantastisch! Am Ende trennten sich beide Mannschaften mit einem insgesamt verdienten 2:2. Auch wenn ich natürlich lieber einen Bayern-Sieg gesehen hätte, war es ein richtig schöner Fußballabend!
Und damit noch ein kleiner Schwenk zurück zur Börse: Die Allianz-Aktie befindet sich auch in meinem Depot und ist meine größte deutsche Position. So habe ich gleich doppelt Freude an der Allianz Arena! Ich erhalte hier jährlich einen schönen dreistelligen Dividendenbetrag. Mit der jährlichen Allianz-Dividende kann ich mir inzwischen sogar mindestens einen Stadionbesuch finanzieren. So macht das Investieren doch gleich doppelt Spaß!
Heute war ich ein bisschen in den Bergen unterwegs. Der erste Schnee ist gefallen und die Gipfel sind leicht angezuckert.
Am Abend bin ich auf die Kneifelspitze gewandert.
Im nächsten Artikel werde ich über weitere Kaufüberlegungen schreiben.