Seitdem ich investiere, verfolge ich überwiegend die Buy-and-Hold-Strategie. Ich kaufe Top-Aktien, lasse sie möglichst lange liegen und gebe dem Zinseszinseffekt Zeit, seine Wirkung zu entfalten. Das hat sich bei mir bislang voll ausgezahlt. Durch Zeit und Geduld sind große Gewinner wie Nvidia (+1.370%), Micron (+1.320%) und Apple (+820%) entstanden.
Dieser Artikel ist von Student Nikos Deiters, der für Boerse.de in Rosenheim arbeitet.
Doch auch bei solchen Gewinnen gehört jede Menge Durchhaltevermögen dazu. Den perfekten Kaufzeitpunkt kann man mit Glück erwischen, einen Tenbagger muss man aber auch aushalten können. Bei Nvidia hatte ich mit meinem ersten Kauf während der Corona-Krise 2020 natürlich einen sehr guten Einstiegszeitpunkt erwischt. Die Aktie erholte sich schnell und meine Position lag schon bald deutlich im Plus. 2021 kaufte ich über meinen Sparplan regelmäßig weiter nach. Dadurch stieg natürlich auch mein durchschnittlicher Kaufkurs und mein prozentuales Plus wurde etwas kleiner. Ende 2021 stand ich trotzdem rund 120% im Plus.
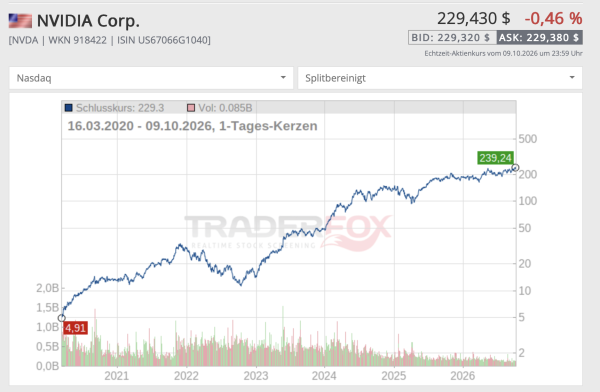
WOW: Mit Nvidia stehe ich 1.370 im Plus
Dann folgte 2022 ein heftiges Jahr. Die Nvidia-Aktie brach zeitweise um fast 60% ein und meine Gesamtposition rutschte durch die vielen Nachkäufe sogar noch einmal ganz knapp ins Minus. Einige Anleger in meinem Umfeld verloren damals die Nerven und verkauften ihre Aktien. Ich fand die Korrektur dagegen übertrieben und nutzte sie für meine bislang größten Nvidia-Nachkäufe. 2023 drehte sich das Bild dann komplett. Mit dem Beginn des KI-Booms rund um ChatGPT startete Nvidia eine unglaubliche Rallye und meine Position lag schnell wieder mehrere hundert Prozent im Plus. Auch hier hätte es natürlich gereizt, die hohen Gewinne mitzunehmen. Ich blieb aber investiert und ließ die Aktie weiterlaufen. Heute steht meine Nvidia-Position rund 1.370% im Plus.
Natürlich gehört bei so einer Entwicklung auch Glück dazu. Doch den richtigen Einstiegszeitpunkt zu erwischen ist nur das eine. Einen solchen Gewinner über starke Korrekturen und immer größere Buchgewinne hinweg im Depot zu behalten, erfordert meiner Meinung nach vor allem Geduld, Überzeugung und Durchhaltevermögen.
Über meine Anlagestrategie, meine größten Depotgewinner und meine bisherigen Erfahrungen an der Börse habe ich vor Kurzem auch ausführlich mit Tim gesprochen. Das komplette Interview könnt ihr euch hier auf YouTube anschauen.
Micron Technology: Vom erneuten Minus zum nächsten Tenbagger
Bei meinen anderen Kursraketen war es ähnlich. Micron Technology habe ich 2022 gekauft. Die Aktie dümpelte anschließend lange vor sich hin. Zwischendurch lag ich deutlich im Plus, dann wieder rund 20% im Minus. Korrekturen habe ich immer wieder zum Nachkaufen genutzt, weil ich langfristig davon überzeugt war, dass der Speicherbedarf in den kommenden Jahren stark steigen wird.
Besonders spannend fand ich schon damals, dass immer mehr Daten verarbeitet und gespeichert werden müssen. Rechenzentren, Cloud-Dienste, Smartphones, Autos und vor allem Künstliche Intelligenz benötigen immer mehr und immer schnelleren Speicher. Gerade bei KI reicht Rechenleistung allein nicht aus. Leistungsfähige KI-Chips brauchen enorme Mengen an schnellem Speicher, um die Daten überhaupt verarbeiten zu können. Ohne Speicher bringt der schnellste KI-Chip wenig.
Micron fand ich deshalb besonders interessant, weil das Unternehmen zu den wenigen großen Speicherherstellern weltweit gehört und sowohl DRAM- als auch NAND-Speicher produziert. Besonders wichtig wurde später HBM-Speicher, der bei leistungsfähigen KI-Beschleunigern eingesetzt wird und sehr hohe Datenraten ermöglicht.
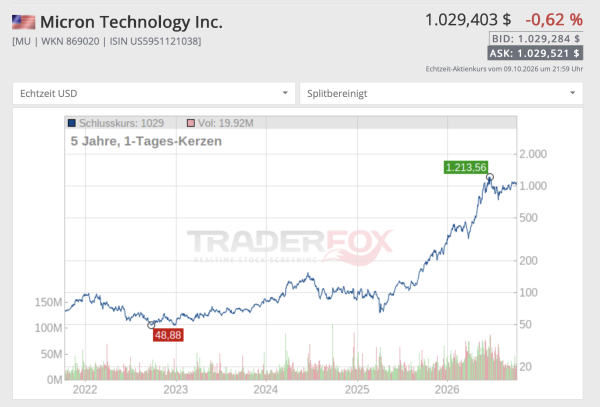
2024 lag meine Position zwischenzeitlich weit über 100% im Plus, ehe Micron 2025 erneut stark korrigierte und ich zeitweise sogar wieder ins Minus rutschte. Im Frühjahr 2025 habe ich deshalb noch einmal kräftig nachgekauft, weil ich von meiner langfristigen These weiterhin überzeugt war.
Das hat sich ausgezahlt: In der zweiten Jahreshälfte 2025 startete die Micron-Aktie eine enorme Rallye und meine Position liegt inzwischen rund 1.320% im Plus.
Und bei anderen Top-Performern in meinem Depot wie Lam Research oder Applied Materials gehörte ebenfalls viel Geduld dazu. Solche Aktien laufen eben nicht immer geradlinig nach oben. Gerade in zyklischen Branchen gibt es immer wieder heftige Rücksetzer. Entscheidend ist für mich deshalb, ob sich fundamental etwas am Unternehmen oder an meiner Investmentthese verändert hat und nicht, ob der Kurs gerade 20, 30 oder 50% gefallen ist.
Buy and Hold heißt für mich nicht, niemals zu verkaufen
Trotzdem halte ich natürlich nicht zwanghaft jede Aktie für immer. Wenn sich fundamental etwas an einem Unternehmen verändert oder ich bei einem anderen Wert langfristig deutlich bessere Chancen sehe, denke ich über einen Verkauf nach. Ein weiterer Grund ist bei mir ganz einfach das verfügbare Kapital. Als Student habe ich natürlich nicht unbegrenzt Geld zur Verfügung und kann nicht jede interessante Aktie einfach zusätzlich kaufen.
Genau deshalb habe ich bereits 2022 meinen ersten richtigen Verkauf getätigt. Broadcom stand damals schon lange auf meiner Watchlist. Ich fand die Aktie bereits während der Corona-Krise 2020 extrem spannend, hatte damals aber schlicht nicht genug Kapital, um überall gleichzeitig einzusteigen. Als Broadcom 2022 im Zuge des Tech-Crashs wieder deutlich zurückkam, wollte ich die Chance unbedingt nutzen.
Ich versilberte meine Johnson & Johnson Aktie
Zu diesem Zeitpunkt hatte ich allerdings kaum Cash zur Verfügung, weil ich während des Crashs bereits bei vielen anderen Aktien kräftig nachgekauft hatte. Also musste ich mich entscheiden. Ich verkaufte meine Johnson-&-Johnson-Aktien und investierte das frei gewordene Kapital komplett in Broadcom.
Es lag damals keineswegs daran, dass ich Johnson & Johnson plötzlich für ein schlechtes Investment hielt. Im Gegenteil: Johnson & Johnson ist für mich bis heute eine starke defensive Aktie und ein echter Dividendenkönig (mit 64 Jahren steigenden Dividenden). Für langfristig orientierte und eher defensive Anleger finde ich die Aktie weiterhin interessant.
Ich musste mich damals aber fragen, wo ich mein begrenztes Kapital auf lange Sicht lieber investiert sehe. Und da traute ich Broadcom einfach deutlich mehr Wachstum zu. Im Nachhinein war diese Entscheidung eine meiner besten Umschichtungen überhaupt. Johnson & Johnson hat seit meinem Verkauf immerhin rund 50% zugelegt, also keineswegs schlecht. Broadcom ist im gleichen Zeitraum allerdings um mehr als 600% gestiegen und entwickelte sich zu einer meiner größten Positionen und besten Aktien im Depot.
Gerade diese Erfahrung hat meine Sicht auf Verkäufe geprägt. Ich verkaufe nicht nur dann, wenn ich ein Unternehmen plötzlich schlecht finde. Manchmal verkaufe ich auch ein gutes Unternehmen, wenn ich bei einem anderen Wert langfristig deutlich mehr Potenzial sehe und mein Kapital dort meiner Meinung nach besser aufgehoben ist.
Genau nach diesem Prinzip habe ich zuletzt wieder einige Veränderungen in meinem Depot vorgenommen.
Ich räume mein Depot auf
Mit der Zeit ist mein Depot ziemlich breit geworden. Ein Grund dafür ist, dass ich bei spannenden Aktien oft relativ schnell einen kleinen Sparplan eingerichtet habe. Wenn ich ein Unternehmen interessant fand, habe ich teilweise einfach mit 25, 50 oder 100 Euro im Monat angefangen, um erstmal eine Position aufzubauen und die Aktie genauer zu verfolgen.
Das Problem war nur: Irgendwann liefen einfach zu viele Sparpläne gleichzeitig. Als Student habe ich natürlich nicht unbegrenzt Kapital zur Verfügung und konnte deshalb viele dieser Positionen gar nicht so stark weiter ausbauen, wie ich es ursprünglich geplant hatte. So entstanden mit der Zeit einige kleinere Positionen, die teilweise nur 300 bis 500 Euro groß waren und irgendwann kaum noch eine Rolle in meinem Depot gespielt haben.
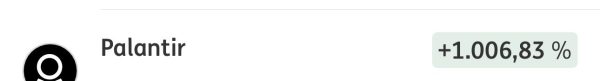
Dass aus einer Paarhundert-Euro-Position trotzdem etwas Großes werden kann, zeigt mir Palantir. Inzwischen liegt die Aktie bei mir mehr als 1.000% im Plus und hat sich damit zu einem Tenbagger entwickelt.
Ich habe dennoch gemerkt, dass es für mich wenig Sinn ergibt, immer mehr solche kleinen Positionen anzusammeln. Lieber bündele ich das Kapital stärker in den Unternehmen, von denen ich wirklich überzeugt bin und denen ich langfristig besonders viel zutraue.
MARA Holdings, Yum Brands und Zscaler verkaufte ich außerdem
Deshalb habe ich zu Beginn des Jahres damit angefangen, mein Depot etwas aufzuräumen und einige kleinere Positionen zu verkaufen. Dazu gehörten unter anderem MARA Holdings, Yum Brands und Zscaler (hier habe ich mich auf Palo Alto Networks fokussiert). Das frei gewordene Kapital habe ich anschließend größtenteils in bereits bestehende Überzeugungswerte investiert oder für neue Aktien genutzt, bei denen ich langfristig mehr Potenzial sehe.
Mein Ziel ist dabei keineswegs, mein Depot auf zehn oder zwanzig Aktien zusammenzustreichen. Ich möchte weiterhin breit gestreut bleiben. Aber ich brauche auch nicht jede interessante Aktie sofort im Depot. Weniger kleine Nebenpositionen und dafür mehr Kapital in meinen besten Ideen fühlt sich für mich persönlich mittlerweile sinnvoller an. Ich sammle schließlich ständig neue Erfahrungen und entwickle meine Strategie immer weiter.
Inzwischen ist mein Depot von zwischenzeitlich rund 60 Positionen auf 46 Aktien und zwei Krypto-Positionen geschrumpft. Neben den kleineren Positionen habe ich im Sommer auch drei größere Aktien verkauft, um einige meiner Favoriten deutlich aufzustocken und gleichzeitig neue Werte ins Depot aufzunehmen.
Ich trennte mich von Nemetschek, Intuit und McDonald’s
Bei allen drei Verkäufen gilt: Ich halte keines dieser Unternehmen plötzlich für schlecht. Vielmehr habe ich mich gefragt, ob mein Kapital dort auf Sicht der kommenden Jahre noch am besten aufgehoben ist. Denk dran: Als Student ist mein frisches Kapital begrenzt. Insofern spielen Opportunitätskosten für mich eine größere Rolle.
Bei Intuit gefiel mir zuletzt weder das Chartbild noch die nachlassende Wachstumsdynamik. Während der Umsatz 2026 noch um 14% gestiegen ist, erwartet das Management für 2027 nur noch 9 bis 10%. Besonders bei TurboTax soll sich das Wachstum deutlich abschwächen, während Mailchimp praktisch stagniert. Gleichzeitig frage ich mich, wie stark klassische Steuersoftware langfristig durch KI verändert werden könnte. Intuit kann von dieser Entwicklung natürlich auch selbst profitieren, weshalb ich das Unternehmen keineswegs abschreibe. Für mich persönlich stimmt das Chance-Risiko-Verhältnis aktuell aber nicht mehr.
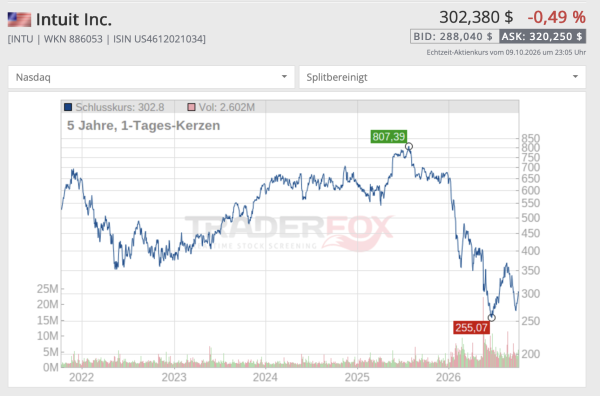
Intuit geriet stark unter die Räder und die Aktie verlor mehr als 60% vom Rekordhoch.
Für Turnaround-Investoren kann Intuit nach dem starken Kursrückgang durchaus interessant sein. Die Bewertung ist inzwischen deutlich günstiger als noch vor einigen Jahren, das KGV liegt nur noch bei rund 18. Ich selbst setze zwar ebenfalls gerne auf Turnaround-Chancen, bin bei Intuit momentan aber weniger überzeugt als bei anderen Werten. Natürlich kann ich mich damit täuschen. Seit meinem Verkauf ist die Aktie allerdings noch einmal um rund 20% gefallen, während meine Neukäufe bislang allesamt gut im Plus liegen. Meine Intuit-Position hatte ich mit rund 20% Verlust verkauft.
Der Bausoftwarehersteller Nemetschek flog aus dem Depot
Auch bei Nemetschek fiel mir die Entscheidung nicht leicht. Das Unternehmen halte ich weiterhin für hervorragend aufgestellt. Die Softwarelösungen rund um Architektur, Bau und Digitalisierung haben langfristig durchaus Potenzial und der zunehmende Anteil wiederkehrender Umsätze gefällt mir. Die Aktie dümpelte allerdings über längere Zeit eher vor sich hin und entwickelte sich deutlich schwächer als viele meiner anderen Technologiewerte.
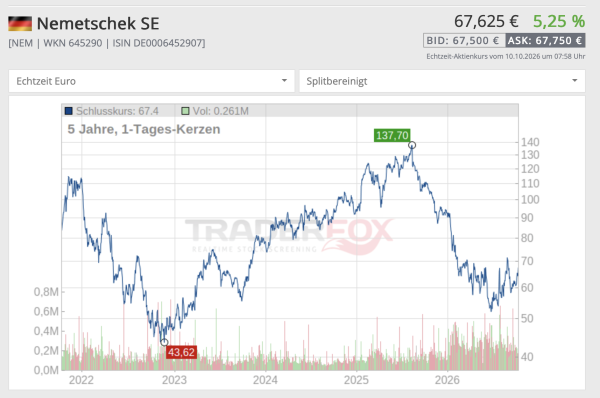
Irgendwann stellte ich mir deshalb wieder die Frage nach den Opportunitätskosten. Nemetschek kann sich langfristig natürlich weiterhin sehr gut entwickeln, ich sehe bei einigen meiner anderen Favoriten über die kommenden zehn Jahre aber schlicht mehr Wachstumspotenzial und einen für mich attraktiveren langfristigen Trend. Deshalb habe ich mich entschieden, das Kapital umzuschichten. Zudem war Nemetschek mit rund 1,5% Depotgewicht bei weitem nicht meine größte Position.
Auch Nemetschek habe ich nicht verkauft, weil ich das Unternehmen plötzlich schlecht finde. Ich fand andere Chancen einfach noch spannender und man kann halt leider nicht überall gleichzeitig investiert sein.
Selbst McDonalds musste gehen
Bei McDonald’s war meine Entscheidung etwas anders. Das Unternehmen ist für mich weiterhin ein hervorragender defensiver Dauerläufer. Das Franchisemodell ist extrem stark: McDonald’s verdient an den Umsätzen seiner Franchisenehmer über Lizenzgebühren und bei vielen Standorten zusätzlich über Mieteinnahmen. Dazu kommen die starke Marke, das große Immobilienportfolio und die seit Jahrzehnten steigende Dividende. Für defensiv orientierte Anleger halte ich die Aktie deshalb weiterhin für interessant.
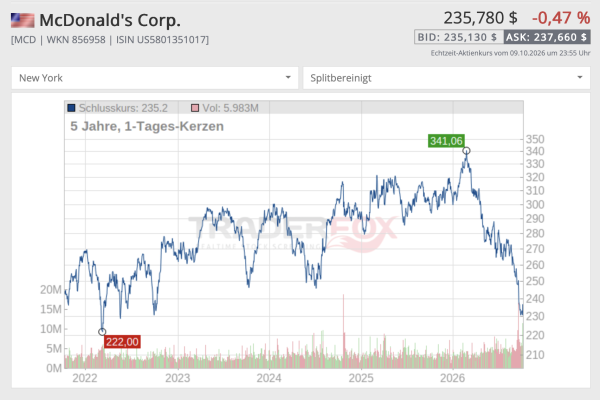
Das Chartbild von McDonald’s hat sich indes deutlich eingetrübt. Für Dividendenjäger könnte der Rücksetzer aber durchaus eine Chance sein.
Für meine persönliche Strategie passte sie zuletzt aber nicht mehr ganz so gut. Mit 22 Jahren und einem langen Anlagehorizont möchte ich momentan etwas offensiver investieren und sehe bei anderen Unternehmen deutlich mehr Wachstumspotenzial. Dazu kam bei mir auch ein persönlicher Punkt: Ich gehe inzwischen deutlich seltener zu McDonald’s und das Essen schmeckt mir ehrlich gesagt nicht mehr so gut wie früher. Natürlich ist das eher emotional und für die Bewertung des Unternehmens deutlich weniger wichtig als das starke Franchise- und Immobilienmodell. Trotzdem investiere ich am liebsten in Unternehmen, mit denen ich mich auch selbst identifizieren kann.
McDonald’s bleibt für mich also keineswegs eine schlechte Aktie. Wäre ich deutlich älter und würde stärker auf Stabilität, Dividenden und planbare Cashflows setzen, hätte ich die Position möglicherweise sogar behalten oder bei schwächeren Kursen weiter aufgestockt. Für meine aktuelle Strategie sehe ich das Kapital aber bei wachstumsstärkeren Unternehmen besser aufgehoben. Nach meinem Verkauf gab die Aktie erneut deutlich nach.
Diese Aktien habe ich mit dem freigewordenen Kapital aufgestockt
Das durch die Verkäufe frei gewordene Kapital habe ich nicht einfach auf dem Konto liegen lassen, sondern größtenteils in bereits bestehende Positionen gesteckt, von denen ich langfristig besonders überzeugt bin.
Amphenol – einer meiner Favoriten für die nächsten zehn Jahre
Amphenol ist für mich aktuell einer der spannendsten Compounder überhaupt. Viele Anleger sehen die Aktie momentan vor allem als Profiteur des KI-Booms, dabei hat das Unternehmen schon lange vorher hervorragend funktioniert. Der langfristige Chart ist für mich ein Traum und zeigt einen seit Jahrzehnten sehr stabilen Aufwärtstrend.
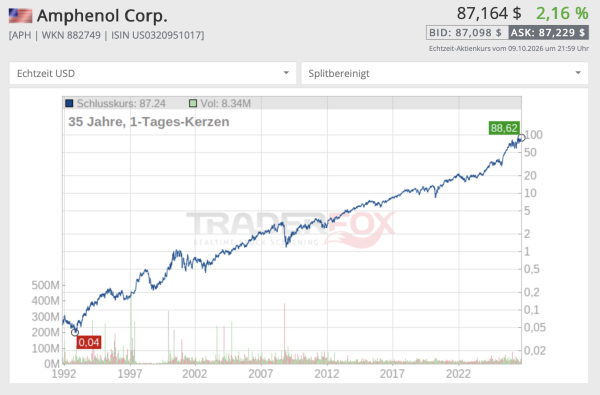
In den vergangenen zehn Jahren legte die Aktie rund 1.000% zu, was einer jährlichen Rendite von rund 27% entspricht. Seit Ende 1991 legte die Aktie im Schnitt um rund 22,7% pro Jahr zu. Ein Investment hätte sich in diesem Zeitraum mehr als vertausendfacht!
Auch vom wachsenden Raumfahrtmarkt kann Amphenol profitieren. Die Verbindungslösungen des Unternehmens werden in Satelliten und Raumfahrzeugen eingesetzt. Gerade dort sind Zuverlässigkeit und extrem hohe Qualitätsstandards entscheidend, da ein Ausfall im All enorme Kosten verursachen kann.
Auf den ersten Blick könnte man natürlich sagen: Steckverbinder kann doch irgendein günstiger Hersteller in China produzieren. Der Burggraben liegt bei Amphenol aber meiner Meinung nach weniger im einzelnen Stecker als in der tiefen Einbindung beim Kunden, dem technischen Know-how und der enormen Produktbreite.
Gerade bei kritischen Anwendungen zählt nicht nur der Preis. Wenn hohe Datenraten oder große Strommengen übertragen werden, müssen die Verbindungen extrem zuverlässig funktionieren und zahlreiche Sicherheits- und Qualitätsstandards erfüllen. Wegen eines kleinen Preisvorteils wird ein großer Kunde kaum das Risiko eingehen, dass eine Verbindung ausfällt, überhitzt oder ein deutlich teureres Gesamtsystem beeinträchtigt.
Die Kunden wollen keine Risiken eingehen und setzen daher auf ihren festen Zulieferer
Hinzu kommt, dass solche Komponenten häufig schon früh in die Systeme der Kunden eingeplant, getestet und freigegeben werden. Ein Lieferantenwechsel kann deshalb neue Tests, Anpassungen und Zertifizierungen notwendig machen. Das schafft Wechselhürden und stärkt die langjährigen Kundenbeziehungen.
Gerade bei anspruchsvollen Anwendungen in Rechenzentren, Luftfahrt, Verteidigung, Automobilindustrie oder im Weltraum ist diese Zuverlässigkeit entscheidend. Der Burggraben besteht also nicht darin, dass niemand sonst einen Stecker herstellen kann. Entscheidend ist, dass Amphenol hochspezialisierte und bewährte Lösungen für Anwendungen liefert, bei denen ein Ausfall sehr viel teurer wäre als der Stecker selbst.
Damit ist Amphenol für mich keine reine KI-Hype-Aktie. Der Boom bei Rechenzentren sorgt momentan zwar für zusätzlichen Rückenwind, gleichzeitig profitiert das Unternehmen von mehreren langfristigen Megatrends wie Digitalisierung, Elektrifizierung, Robotik, Verteidigung und Raumfahrt.
Dazu kommen starkes Wachstum, hohe Margen, ein starker Cashflow und regelmäßige Übernahmen. Auch die Dividende wächst kontinuierlich kräftig. Genau diese Kombination macht Amphenol für mich zu einem klassischen Compounder. Natürlich ist die Aktie nach der starken Kursentwicklung nicht mehr günstig. Auf Sicht von zehn Jahren traue ich dem Unternehmen trotzdem deutlich mehr zu als einigen der Aktien, die ich dafür verkauft habe.
Strategy – beim starken Rücksetzer massiv nachgekauft
Deutlich spekulativer ist meine Position bei Strategy. Hier habe ich den starken Kursrückgang genutzt und meine Position massiv ausgebaut. Unter anderem habe ich meine komplette MARA-Position verkauft und das frei gewordene Kapital in Strategy umgeschichtet. Dazu kam weiteres Geld aus einigen der kleineren Positionen, von denen ich mich im Zuge meiner Depotbereinigung getrennt habe.
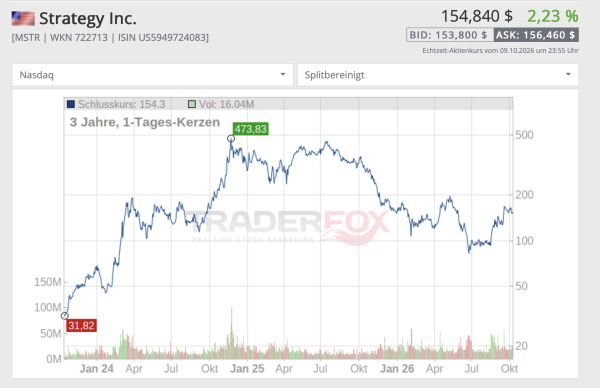
Besonders bei Kursen zwischen rund 70 und 85 Euro habe ich mehrere Einzelkäufe getätigt. Strategy ist damit inzwischen die Position, in die ich mit Abstand am meisten eigenes Kapital investiert habe. Durch die Nachkäufe reduzierte ich meinen durchschnittlichen Einstiegskurs deutlich und liege mit meiner Gesamtposition inzwischen nur noch rund 14% im Minus. Vom Tief im Bereich meiner Nachkäufe hat sich die Aktie inzwischen wieder um rund 70% erholt.
Meine langfristige Überzeugung bei Bitcoin hat sich durch den Rücksetzer nicht verändert. Im Gegenteil: Ich sehe Bitcoin weiterhin als eine Art digitales Gold. Ich glaube, dass die begrenzte Menge von maximal 21 Millionen Bitcoin langfristig für zusätzliche Knappheit sorgen kann.
Strategy ist für mich allerdings eine komplett andere Kategorie als beispielsweise Amphenol. Während Amphenol für mich ein langfristiges Qualitätsinvestment und Compounder ist, sehe ich Strategy als bewusst spekulative Bitcoin-Wette. Das Unternehmen reagiert aufgrund seiner enormen Bitcoin-Bestände und seiner Finanzierungsstruktur teilweise noch deutlich stärker auf Veränderungen beim Bitcoin-Kurs. Dadurch sind sowohl die Chancen als auch die Risiken wesentlich größer.
Gerade nach dem massiven Kursrückgang fand ich das Chance-Risiko-Verhältnis wieder deutlich interessanter. Ich bin langfristig sowohl von Bitcoin als auch von Strategy überzeugt und habe deshalb gerade in der Schwäche kräftig nachgekauft. Natürlich muss ich bei einer solchen Position auch mit enormen Schwankungen leben können.
Strategy ist sicherlich keine Aktie für konservative Anleger. Aber ein bisschen Spekulation gehört bei einem 22-jährigen Studenten wohl auch dazu. Allgemein ordne ich Bitcoin und Strategy für mich ohnehin eher einem separaten, spekulativen Depotteil zu.
Allianz, Coca-Cola und Alphabet ebenfalls aufgestockt
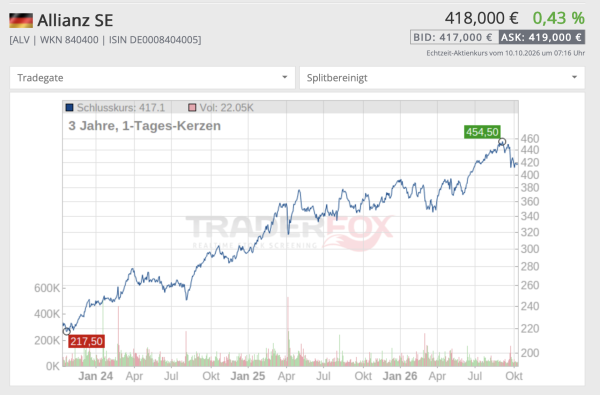
Nicht das gesamte frei gewordene Kapital floss allerdings in besonders offensive Investments. Auch meine Allianz-Position habe ich ausgebaut. Die Aktie bildet für mich einen guten Gegenpol zu meinen vielen Technologie- und Halbleiterwerten. Allianz überzeugt mich durch ein stabiles Geschäftsmodell, hohe Gewinne und eine attraktive Dividende. Obwohl ich mein Depot mit 22 Jahren bewusst offensiver ausrichte, möchte ich solche stabileren Werte behalten.
Das Gleiche gilt für Coca-Cola. Die Aktie befindet sich schon lange in meinem Sparplan und wird jeden Monat automatisch weitergekauft. Normalerweise investiere ich dort nur etwa 15 bis 25 Euro monatlich. Durch das zusätzlich verfügbare Kapital habe ich meine Sparrate für zwei Monate ausnahmsweise auf einen dreistelligen Betrag erhöht. Insgesamt liegt meine Coca-Cola-Position mittlerweile rund 68% im Plus. Mein erster Coca-Cola-Kauf aus dem Corona-Crash 2020 liegt inzwischen sogar rund 125% im Plus.
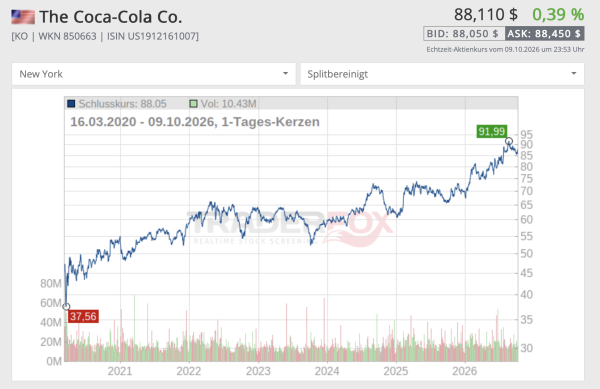
Coca-Cola ist natürlich kein Unternehmen, von dem ich in den nächsten Jahren eine ähnliche Kursentwicklung wie bei meinen offensiveren Technologieaktien erwarte. Dafür bringt die Aktie Stabilität, eine starke Marke und eine verlässliche Dividende in mein Depot. Gerade bei meiner inzwischen ziemlich offensiven Ausrichtung finde ich es deshalb sinnvoll, solche Dauerläufer weiterhin Stück für Stück auszubauen.
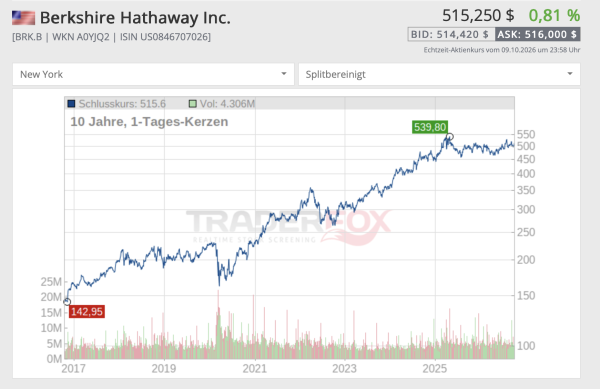
Berkshire Hathaway halte ich ebenfalls bereits seit 2017. Inzwischen gehört die Aktie zu meinen größeren Depotpositionen und liegt etwa 200% im Plus.
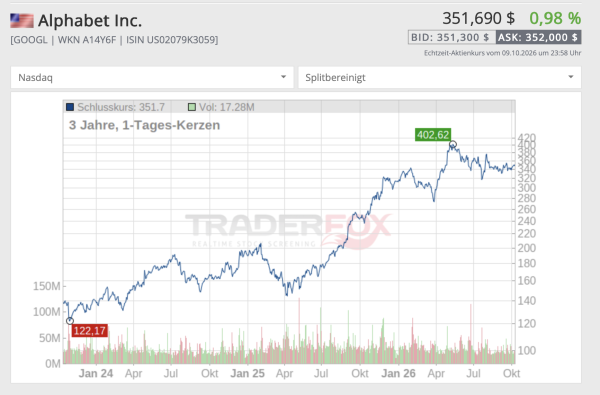
Alphabet habe ich ebenfalls noch einmal aufgestockt. Trotz der inzwischen enormen Größe des Unternehmens sehe ich interessante Wachstumschancen – insbesondere durch Künstliche Intelligenz, Cloud und die starke Marktposition von Google und YouTube. Gleichzeitig ist Alphabet für mich innerhalb des Technologiesektors ein wesentlich etablierteres und breiter aufgestelltes Investment als viele meiner spekulativeren Positionen.
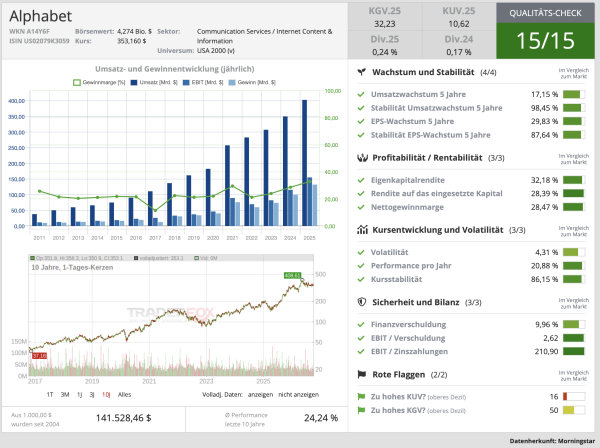
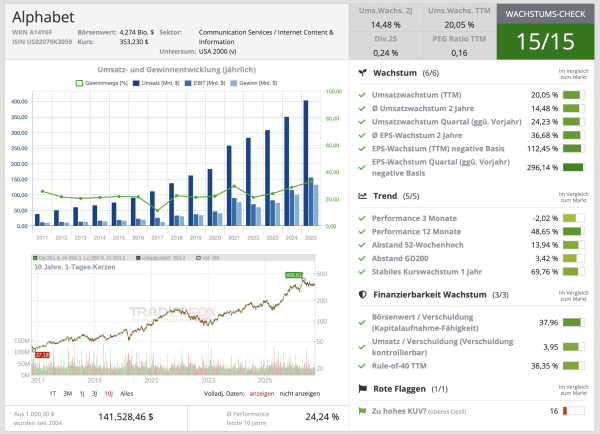
Sowohl im Qualitäts- als auch im Wachstums-Check erhält Alphabet eine 15 von 15 Bewertung.
Neue Aktien im Depot – mehr dazu im nächsten Artikel
Neben den Nachkäufen habe ich zuletzt auch neue Aktien in mein Depot aufgenommen. Besonders Monolithic Power Systems finde ich aktuell extrem spannend. Warum ich hier eingestiegen bin, welche weiteren Aktien ich momentan im Visier habe und bei welchem Tenbagger ich sogar über einen Komplettausstieg nachdenke, erzähle ich euch im nächsten Artikel.
Meine schönsten Erlebnisse der letzten Zeit
Zum Schluss möchte ich aber wie immer noch auf ein paar persönliche Highlights der vergangenen Monate eingehen. Denn abseits der Börse ist ebenfalls einiges passiert.
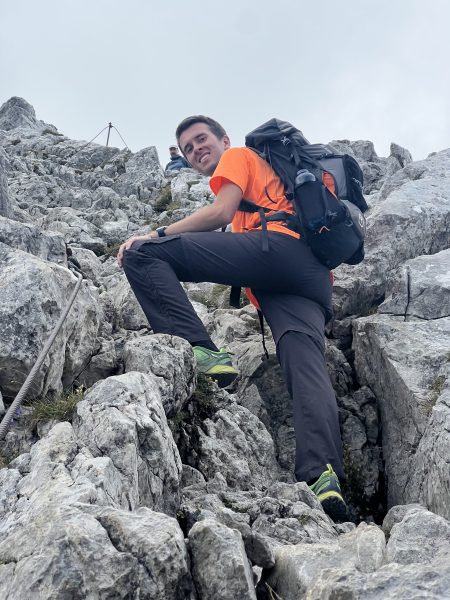
Hier bin ich mit meiner Schwester auf das Watzmann-Hocheck gestiegen. Leider war es ein bisschen vernebelt.
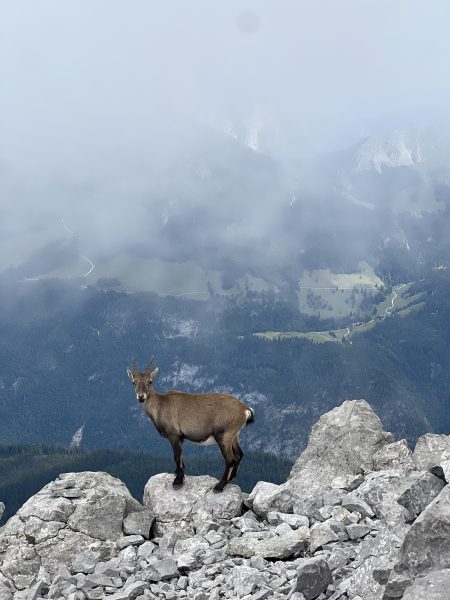
Wir konnten eine Gams mit ihrem Baby sehen.
Am Geburtstag meiner Schwester sind wir von der Alpspitze ins Höllental an der Zugspitze abgestiegen. Es war tolles Wetter!
Der Bach ist eiskalt.
Mein Onkel aus Ockenheim (bei Mainz/Bingen) hat mich Mitte September besucht, um die Watzmann-Überschreitung zu machen.
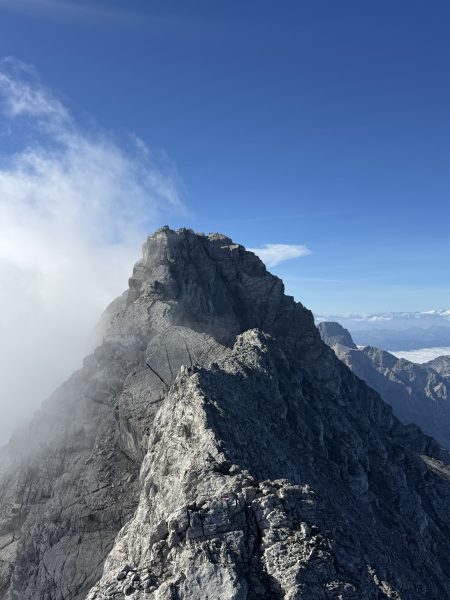
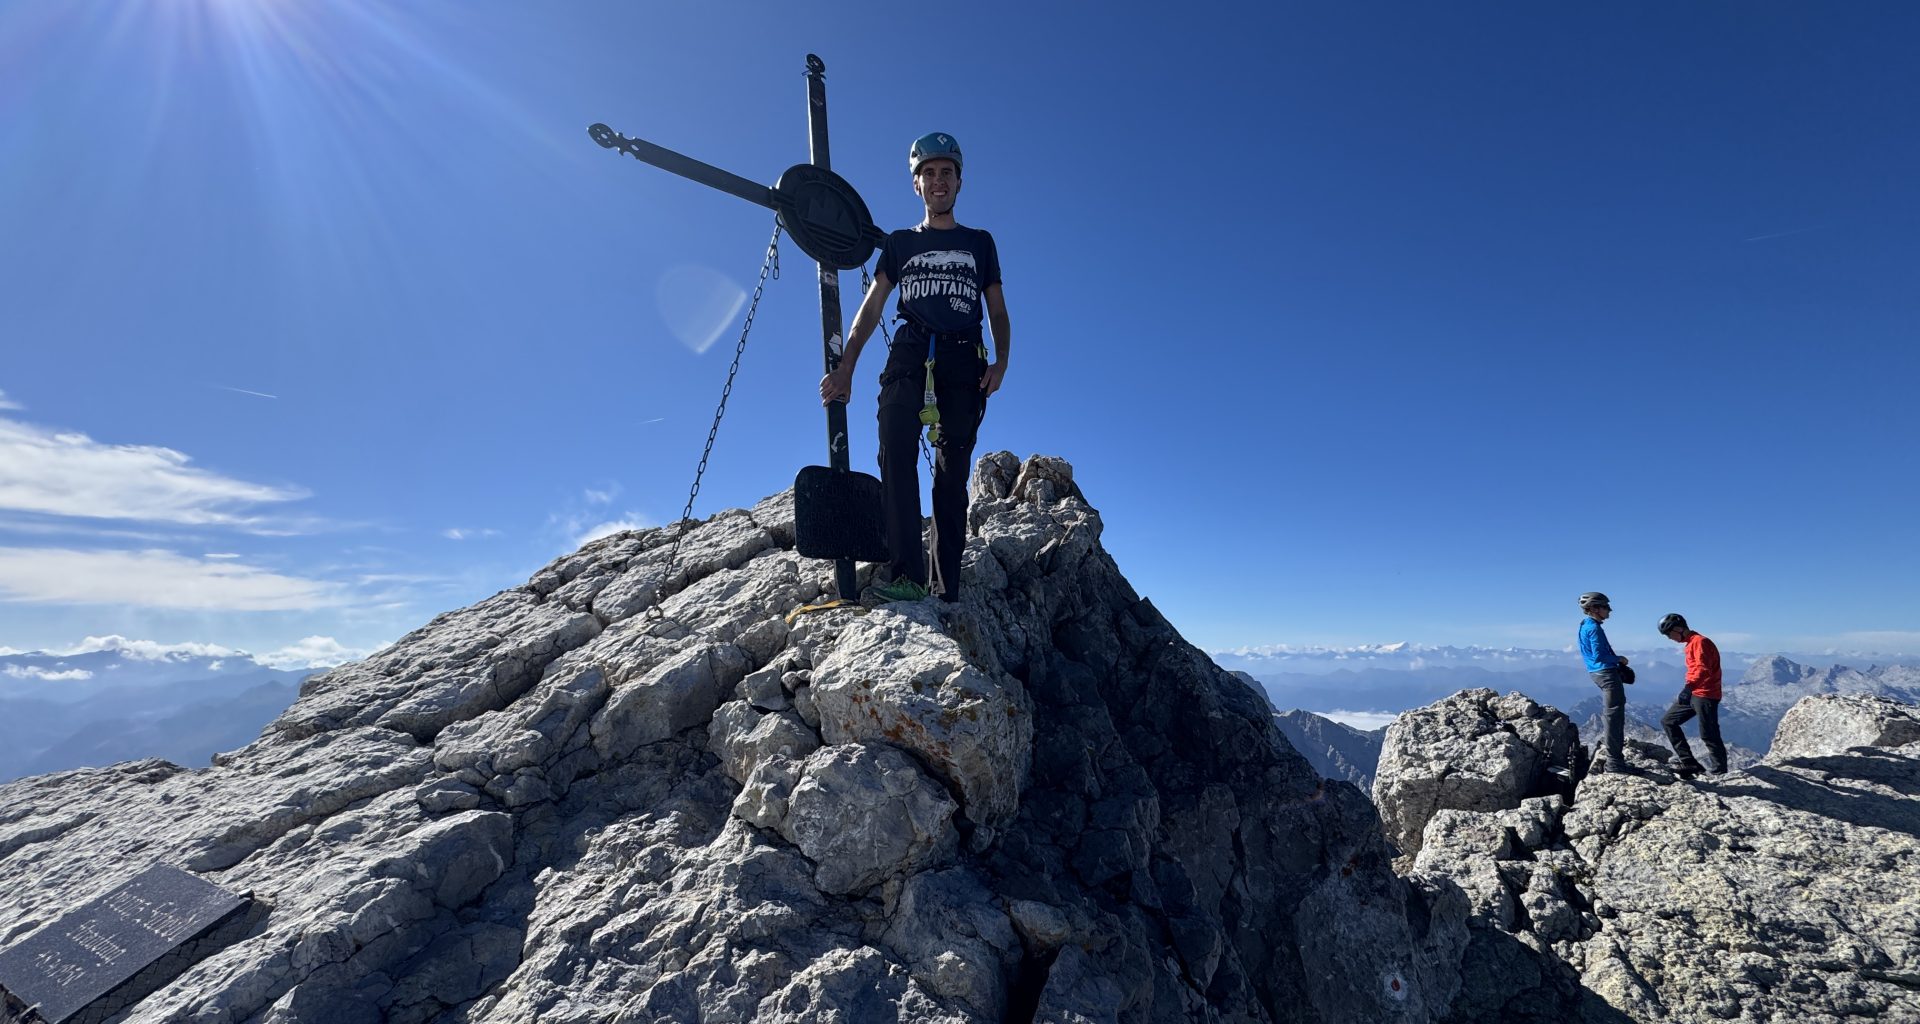
Vom Watzmann-Hocheck startete dann die Gratwanderung. Ab hier ist absolute Trittsicherheit und Schwindelfreiheit erforderlich!
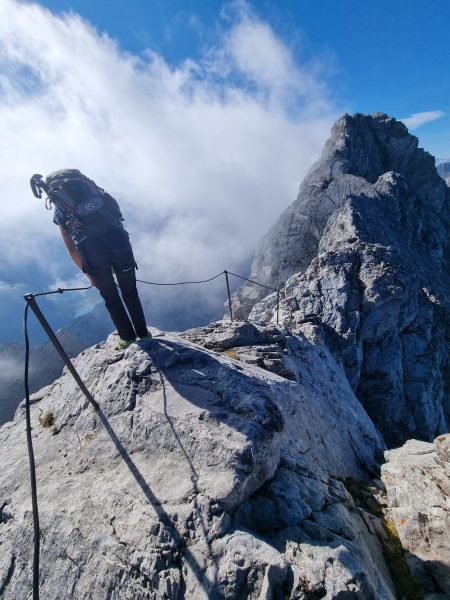
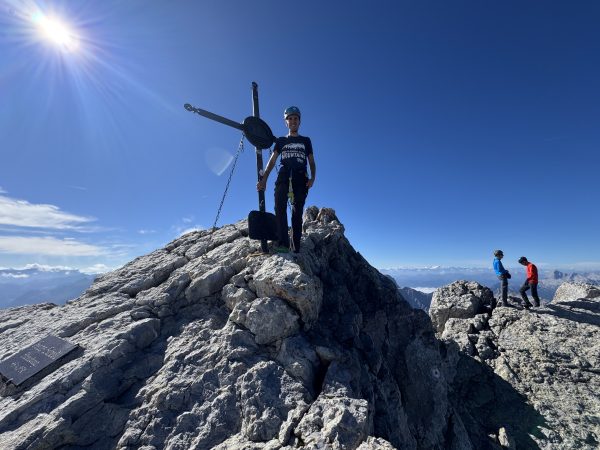
Die Watzmann-Mittelspitze ist mit 2713 Metern der höchste Punkt der Tour.
Der Grat zur Südspitze ist teilweise sehr luftig und ausgesetzt.
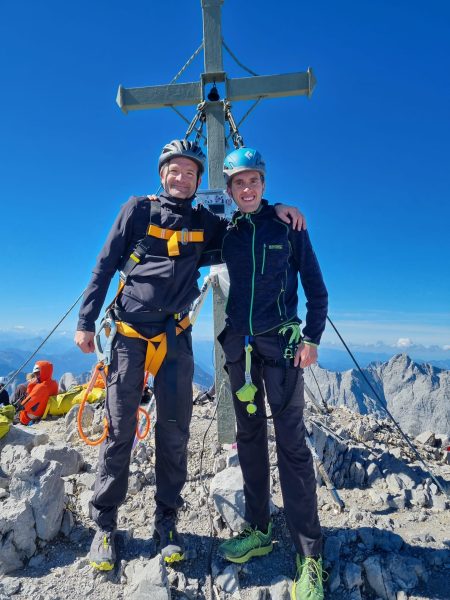
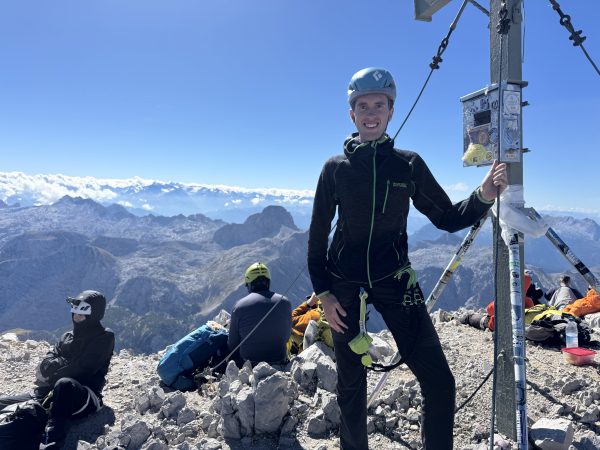
Die Watzmann-Südspitze (2712m) ist der letzte Gipfel auf der Gratüberschreitung. Die Aussicht ist einfach nur genial.
Hier war ich mit einem Kollegen aus der Uni abends auf der Kampenwand.
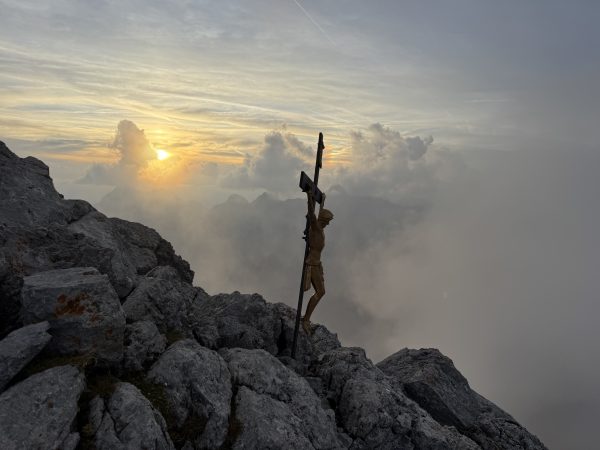
Am ersten Unitag hatten wir nachmittags spontan die Idee noch eine Sonnenuntergangstour zu machen. Die Tour ist dann letztendlich ein wenig ausgeartet und ist an der Watzmann-Mittelspitze geendet.
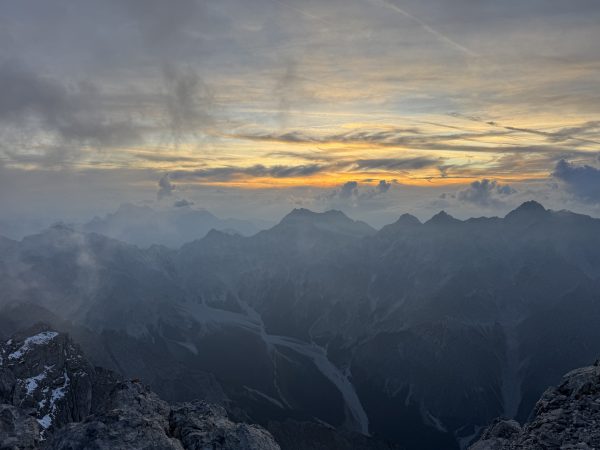
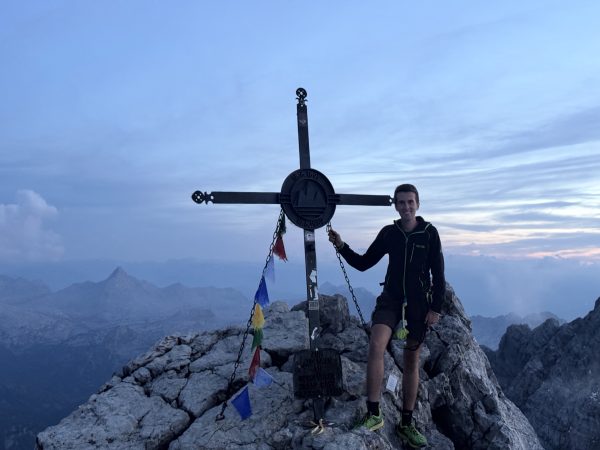
Dieses Jahr war ich somit dreimal am Watzmann, zweimal ging’s bis zur Mittelspitze und einmal ging’s weiter zur Südspitze.
Der Rückweg erfolgte im halbdunkeln, dies sollte man allerdings nur mit viel Erfahrung machen!
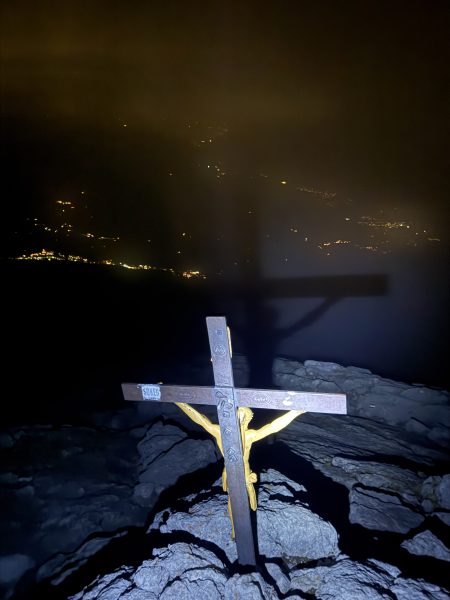
Zurück am Watzmann-Hocheck.
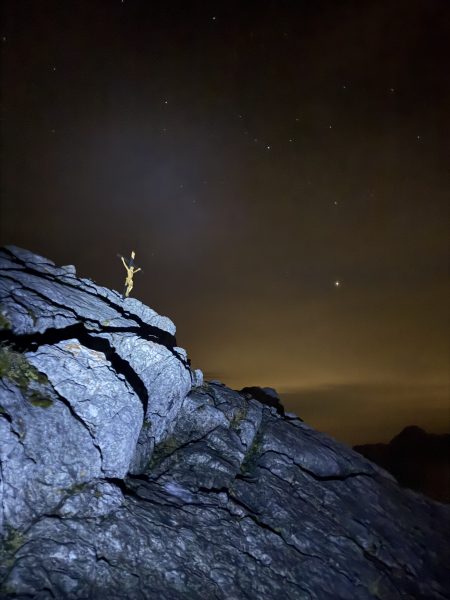
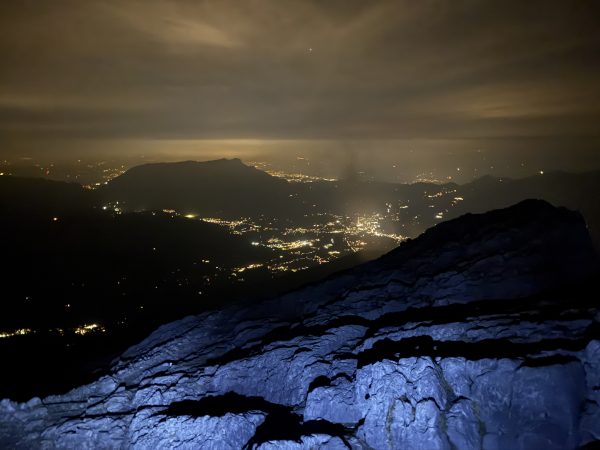
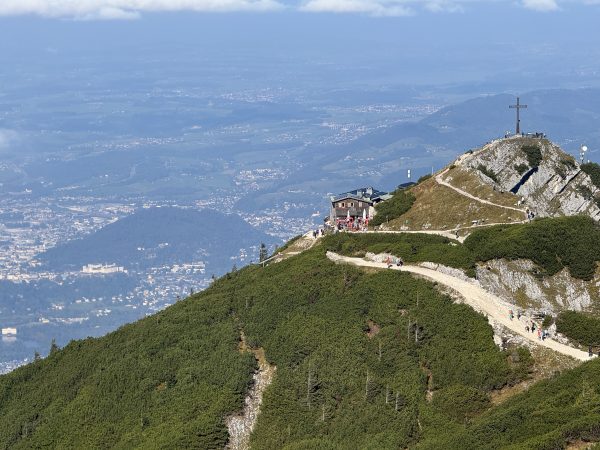
Am Feiertag ging es dann von Salzburg aus auf den Salzburger Hochthron. Von hier hat man eine traumhafte Aussicht.
Heute bin ich einmal um den Eibsee gejoggt.
Im nächsten Artikel gehe ich dann genauer auf meine Neukäufe ein. Und ich berichte, bei welchem Tenbagger ich aktuell sogar über einen Komplettausstieg nachdenke.