An der Wall Street herrscht wieder einmal die pure Hysterie. Während Nvidia von Rekord zu Rekord eilt und Investoren jeden Kursaufschlag zahlen, wird Intel wie ein hoffnungsloser Sanierungsfall gehandelt. Die Stimmung rund um das US-Traditionsunternehmen ist auf einem historischen Tiefpunkt – relativ gesehen zur Konkurrenz. Doch genau hier beginnt die klassische Value-Chance: Wenn die Masse abwinkt, greifen antizyklische Anleger zu.
Der Markt vergisst die zweite Reihe der KI-Infrastruktur
Die landläufige Meinung lautet: Intel hat den KI-Zug komplett verpasst. Das ist kurzsichtig. Künstliche Intelligenz besteht nicht ausschließlich aus High-End-GPUs für das Modell-Training. Für jedes KI-Rechenzentrum braucht es gigantische Mengen an Server-CPUs, Speicherarchitekturen und Controllern – Bereiche, in denen Intel trotz harter Konkurrenz von AMD nach wie vor enorme Marktanteile hält.
Dazu kommt der nächste große Zyklus: Edge-AI. Wenn Inferenz-Berechnungen künftig direkt auf Laptops, PCs und Endgeräten laufen, führt kaum ein Weg an modernen x86-Architekturen vorbei. Intels neue Prozessorgenerationen mit integrierten NPUs zielen genau auf dieses millionenfache Mengengeschäft ab.
Der unterschätzte Burggraben: Eigene Fabs
Nvidia, AMD, Apple oder Qualcomm besitzen allesamt keine eigenen Fabriken. Sie sind komplett von TSMC und der geopolitisch hochgradig brisanten Lage in Taiwan abhängig. Intel hingegen baut mit gewaltigen Investitionen und Milliardenhilfen aus dem US CHIPS Act sowie europäischen Fördertöpfen eine westliche Foundry-Alternative auf. Somit will Intel das taiwanische Erfolgsmodell kopieren. Allerdings geht es hier schleppender voran, als zunächst gedacht. So wollten die Amerikaner eigentlich auch in Magdeburg eine Fabrik bauen, doch gaben sie die Pläne trotz hoher Subventionszusagen auf.
Nun fokussiert sich Intel auf 2 Standorte für die gigantischen Fabs: Arizona und Ohio, wie insgesamt 4 neue Halbleiter-Fabriken gebraut werden.
- Strategischer Wert: Die weltgrößte Wirtschaftsmacht USA kann es sich geopolitisch nicht leisten, Intel scheitern zu lassen.
- Investitionsspitze: Aktuell drücken die enormen Fabrik-Investitionen die Margen und den freien Cashflow. Sobald diese modernen Fabs (Intel 18A und folgende) jedoch produzieren und externe Aufträge annehmen, greift der Hebel aus sinkenden Investitionsausgaben und steigenden Einnahmen.
- Bewertungsdiskrepanz: Gemessen am Buchwert, den gigantischen Sachanlagen und dem strategischen Wert der Halbleiter-Infrastruktur notiert Intel auf einem Bewertungsniveau, das einem dauerhaften Niedergang gleichkommt.
Geduld schlägt Hype
Mr. Market reagiert wie gewohnt extrem: Was heute glänzt, wird bis ins Unendliche hochgejubelt. Wer eine Durststrecke durchläuft, wird abgeschrieben. Wer Intel heute kauft, bezahlt praktisch nichts für die Turnaround-Fantasie im Foundry-Geschäft und die massiven Chancen im KI-PC-Markt. Für Anleger mit einem Zeithorizont von fünf bis zehn Jahren bietet die Aktie genau das, was an den überhitzten Märkten kaum noch zu finden ist: eine massive Sicherheitsmarge bei einem unverzichtbaren Tech-Schwergewicht.
Großaktionäre bei Intel sind die USA (8,25%), Nvidia (4,1%) und die japanische Beteiligungsgesellschaft Softbank (1,65%) sowie der norwegische Pensionsfonds (1,17%).
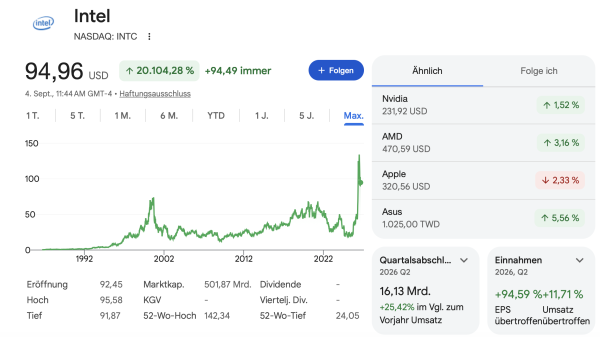
Apropos Intel: Ich habe die Aktie im Depot. Und sie bleibt dort. Eventuell stocke ich die Position weiter auf. Ich habe fast 400 Stück im Wert von über 37.000 Dollar. Ich stehe 86% im Plus. Wenn man das aber vergleicht mit AMD, TSMC oder Nvidia ist die Performance extrem mager:


Wie schaffst du es immer deine Positionen soviel Geld rein zu machen?
Ich habe die Intel-Aktie über zwei Dekaden bespart. Manchmal kaufe ich Anteile für nur 100 oder 200 Dollar.
Das ist eine interessante Sichtweise auf intel, die ich seit Dekaden im Depot habe (und die mal ein guter Dividendenzahler war, bevor sich abgestürzt sind). Ich hatte sie längst abgeschrieben und wollte sie schon dauernd rausschmeißen als sie nach dem Einstieg der US-Regierung plötzlich wieder Lebenszeichen von sich gab.
Mit einem Mal war sie dann 500% im plus. Bei über 120 € habe ich dann mal 20 % verkauft. War bisher zufällig der peak. Seither ist sie wieder deutlich zurück gekommen. Sie schreiben immer noch Verlust, was mit den Investitionen zu tun haben wird. Ob die Labs nicht zu spät kommen und der Halbleiterboom nicht dann bereits wieder am Abklingen ist, muss sich erst noch zeigen. Eine Bewertung finde ich daher schwierig.
Elon Musk baut jetzt ja auch (darunter macht er es nicht) eine Terafab – das größte jemals errichtete Gebäude soll es werden.
Mich erinnert da zu viel an die dotcom-Blase, um zu euphorisch zu werden.
Ich bin normalerweise ein buy and hold Anleger. Intel habe ich aber mit über 500% Gewinn verkauft. Passiert mir selten, dass ich so ziemlich das low erwische und die Aktie dann so schnell und extrem anzieht. Ich habe Intel dann aber als extrem überbewertet empfunden und alles verkauft vor ein paar Monaten. Ich denke der Kurs wird noch weiter fallen. Vielleicht steige ich bei 50 wieder ein.
Bei Novo Nordisk ist mir das nicht gelungen. Stichwort buy and hold…
Vor langer Zeit eigentlich wegen Marktführerschaft Insulin gekauft. Dann kam wegovy/ozempic und boom… über 800% im Plus. Dann kam aber Eli Lilly und schwups… nur noch 150% im Plus.
Das ist Börse. Einfach spannend. Hehe
X86 „Wintel“ ist am Ende. Bereits der Pentium 4 hatte keine Zukunft mehr. Die aktuelle Intel Core-Serie basiert technisch auf dem Vorgänger Pentium III, ist sozusagen ein „Neffe“ der Technik aus den späten 1990ern.
Die Apple Chips (ARM) dominieren nicht nur Smartphone und Mac, die ARM-Architektur ist auch sonst im embedded-Bereich führend.
Hinzu kommt die Stärke von NVIDIA bei KI-Chips. Die „GPUs“ waren nicht nur der Beschleuniger von 3D-Spielen, sondern auch entscheidend bei Bitcoin-Mining, autonomen Fahren und jetzt eben Ai.
Intel kann höchstens als Auftragsfertiger „Made in USA“ punkten. Raus aus dem Taiwan und Zoll-Risiko für U.S.-Unternehmen. Ich vermute, dies ist der Kern der aktuellen Wette.
Ich habe nach einem Portrait in der FAZ aus 2021 auf TSMC gesetzt. Nahezu jeder moderne Chip (mit Ausnahme der Intel Chips) kommt von denen. NVIDIA, Apple, AMD sind „Fab less“. War eine lange Durststecke, aber aktuell 275% im Plus.
Mit KUV 7,7 ist Intel 2,5x überbewertet. Billig wäre die Aktie mit KUV unter 2.
Ich persönlich würde intel aktuell nicht kaufen. Wünsche aber allen investierten viel Erfolg.
Aktuell verdient Intel kein Geld.
Auch wenn Tim und Andere es nicht nachvollziehen können: Ich stocke Broadcom, NVIDIA und Marvell auf.
Ich kann es nachvollziehen :)
@Intel
Ich habe Intel schon seit 2004 und habe die Position (1000 Stück) in 8 Tranchen aufgebaut
Damals gehörte sie zu den „Top-Aktien“. Mit dem Erfolg wurde man m.E. „bequem“ und hat sich auf den „Lorbeeren“ ausgeruht. Lange…sehr lange und so ziemlich alle Trends (Chancen!) verschlafen.
Bereits vor über 10 Jahren wollte ich Intel deshalb verkaufen, habe es aber aufgrund der Steuerfreiheit meiner Position und der Berücksichtigung von Aktiengewinnen für KV-Beiträge nicht gemacht. Ein weiterer Grund war, dass die Position inzwischen deutlich weniger Anteil an meinem Depot hatte und sogar ein evtl. „Komplettausfall“ keinen bedrohlichen finanziellen Schaden angerichtet hätte.
Dann begann die Aktie zu neuen Höhenflügen anzusetzen, womit ich niemals gerechnet habe. Bei den gut 3-stelligen Kursen habe ich dann einen ersten Verkauf getätigt und 20% meiner Position mit 514% Netto-Gewinn aufgelöst. So habe ich mein damals eingesetztes Kapital und einen kleinen Gewinn in Summe realisiert und die verbliebenen 80% sind „Gratis-Aktien“..
Sollte der Intel-Kurs nochmals deutlich über den 3-stelligen Bereich steigen, werde ich weitere 30% der Aktien verkaufen und den Rest höchstwahrscheinlich weiter halten, obwohl ich von Intels Zukunft keineswegs überzeugt bin.
Mit den Intel-Erlösen habe ich übrigens Zoetis-Aktien in 3 Tranchen gekauft. Durchschnittskurs 64 EUR. Mal sehen, was daraus wird.
LG
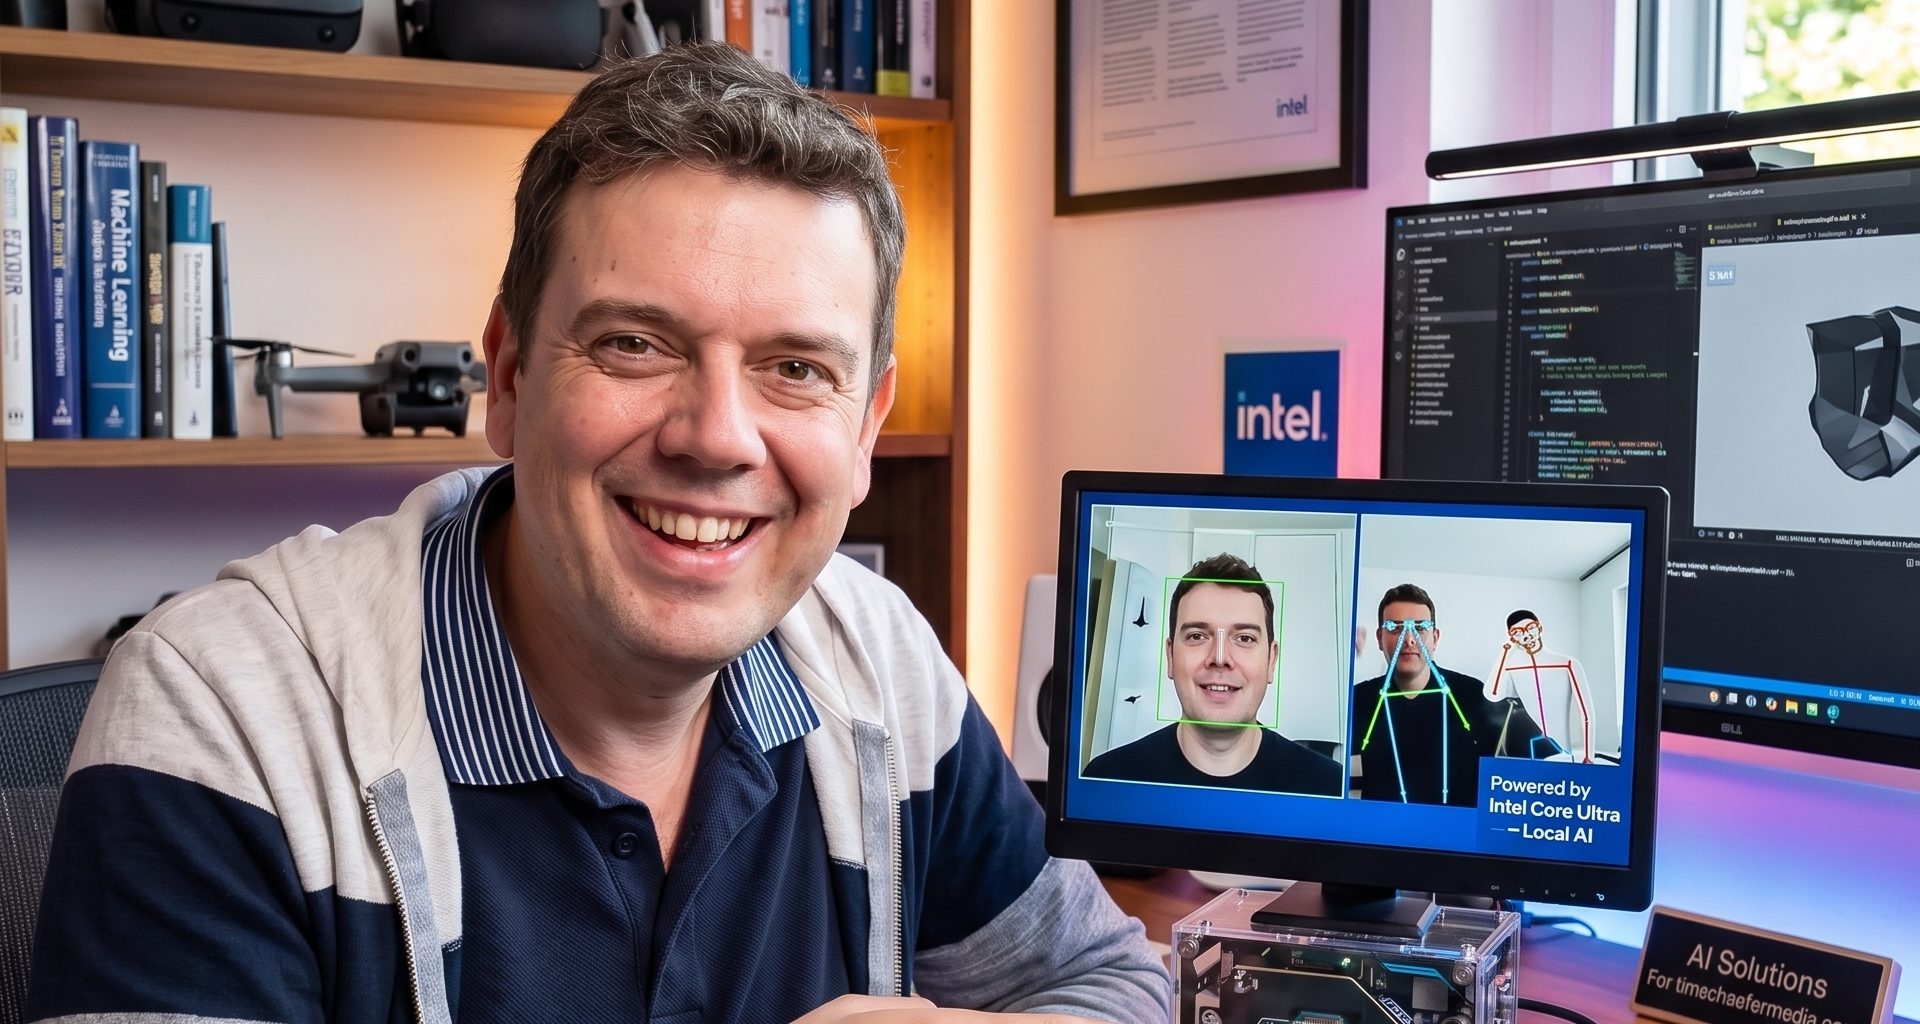
Dein Titelbild ist ein gutes Beispiel für den Einsatz von KI: Toll geworden.
Hoffe nur, dass Merz Dich nicht eines Drohnenangriffes bezichtigt :))
Danke für Deine Gedanken.
@Basti: da bin ich ganz bei dir. Ich habe mit den Intel Gewinnen Marvel, Micron und FTAI Aviation aufgestockt. Ich denke da habe ich mehr davon als bei Intel auf einen Kurs von 200 zu hoffen.
@Michael D.
FTAI Aviation: Was siehst Du hier? Habe nur mal schnell in die Bilanz geschaut: Der halbe aktuelle Gewinn wird schon für Zinszahlungen verbraucht. Steigen die Zinsen und der Gewinn sinkt nur leicht, schreiben sie bereits wieder einmal rote Zahlen. Die zinstragenden Schulden machen knapp 77% des Gesamtvermögens aus. Negativer CF, Tilgung von Schulden momentan nicht möglich. Stark schwankende Gewinne und CF, typisch Airline eben. Ich würde so etwas niemals anfassen, wünsche Dir aber viel Glück!
Da hast du dich offenbar gar nicht mit FTAI Aviation auseinandergesetzt. FTAI ist eben überhaupt keine klassische Airline.
FTAI kauft gebrauchte Flugzeugtriebwerke und verwertet bzw. repariert sie. Die profitabelsten Teile werden als Austauschmodule an Airlines und Wartungsfirmen verkauft. FTAI Power ist besonders interessant, da ein neuer Wachstumsbereich. Sie nutzen Gasturbinen zur Stromerzeugung, unter anderem für den stark steigenden Energiebedarf von Rechenzentren.
Warum investieren?
Das Kerngeschäft wächst stark und hat hohe Eintrittsbarrieren. Gleichzeitig könnte das neue Stromgeschäft eine zweite große Wachstumsstory werden. Ist ein Wachstumswert mit spannenden Ansätzen im KI Sektor, keine klassische Airline.
Risikoreich klar. Aber Risiko hat auch Micron und Marvell und viele andere …
Ich persönlich sehe in FTAI ehrlich gesagt mehr Chancen als bei Micron und Marvell.
… habe nur kurz in die Bilanz gesehen, mich aber nicht weiter mit dem Unternehmen beschäftigt. Geschäftsmodell klingt interessant, ist aber nicht gerade einfach, was die Bilanz auch zeigt. Viel Erfolg, für mich wäre das nichts.
Verstehe ich. Macht auch keine riesen Anteil meines Depots aus. Habe ein paar so „Spannungs Bringer“ drin, die ich ganz „gern“ habe. Riot Platforms oder Pyrum z.B.
Die strotzen auch nicht mit bilanzieller Stärke.