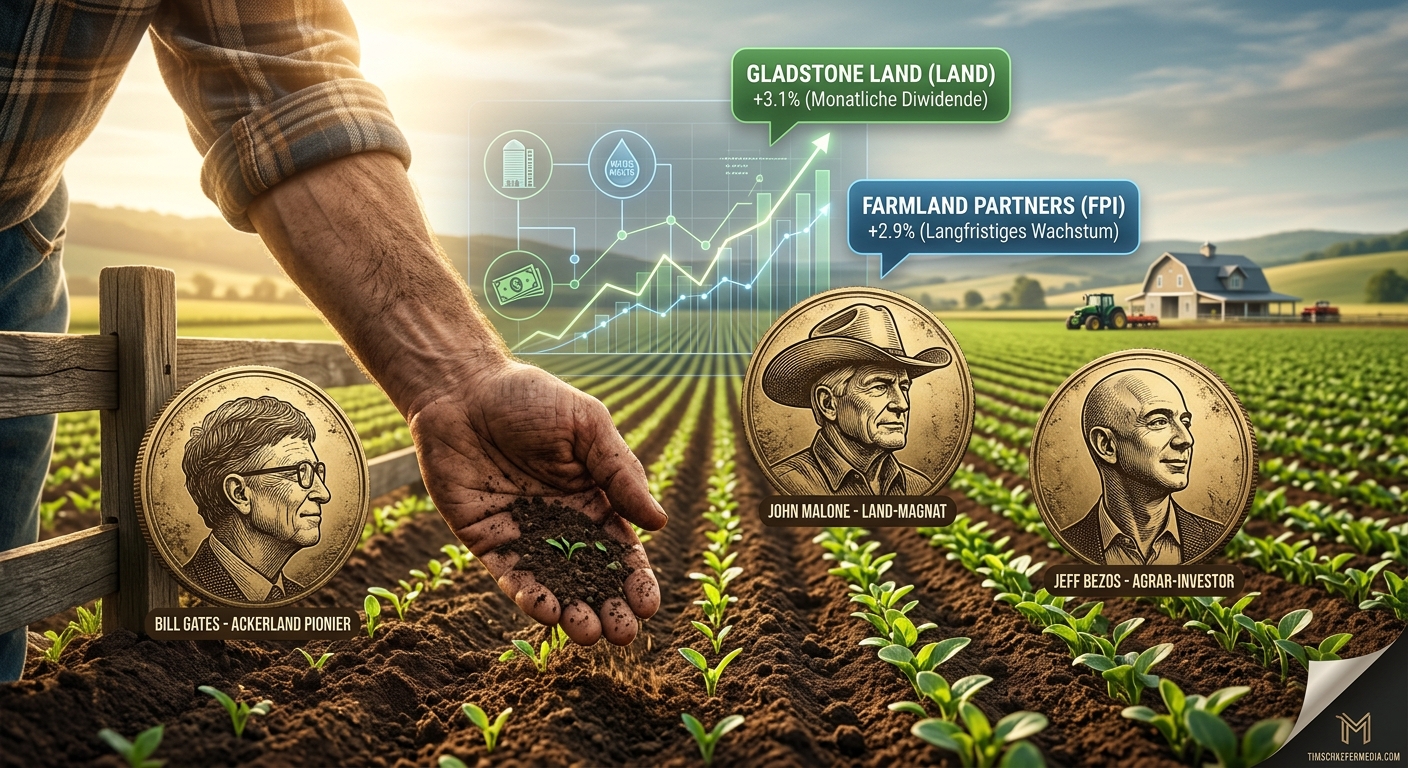
Wenn Multi-Milliardäre wie Bill Gates, John Malone oder Jeff Bezos ihr Kapital in dreistelliger Millionenhöhe umschichten, lohnt sich für langfristige Anleger ein genauer Blick. Bill Gates hat über Jahre hinweg im Stillen ein Imperium von über 270.000 Acre (ca. 109.000 Hektar) US-Farmland aufgebaut. Medienmogul John Malone besitzt sogar mehr als 2,2 Millionen Acre Land, Wälder und Ranches.
Ackerland ist bei der weltweiten Finanzelite längst vom Nischenwert zu einer tragenden Säule der Vermögenssicherung geworden. Zumal der Krieg in der Ukraine und Russland viel Ackerland zerstört hat und Fläche brachliegen. Hinzu kommt die Erderwärmung. Mit ihr kommen mehr Dürren, Stürme, Brände, Hagel, Überschwemmungen. Damit wird fruchtbarer Boden immer wertvoller.
Die 4 Säulen der Farmland-Strategie
Die Motivation der Superreichen basiert nicht auf Spekulation, sondern auf handfesten Fundamentaldaten:
- Endliche Ressource bei steigender Nachfrage: Fruchtbarer Boden lässt sich nicht künstlich vermehren. Durch Industrialisierung und Urbanisierung schrumpft die weltweite Agrarfläche pro Kopf kontinuierlich, während die globale Bevölkerung und der Nahrungsmittelbedarf wachsen.
- Integrierter Inflationsschutz: Farmland gilt als hervorragender Hüllschutz gegen Geldentwertung. Sowohl die Pachtverträge als auch die Preise für Agrargüter steigen in Zeiten hoher Inflation historisch verlässlich an.
- Geringe Korrelation zum Aktienmarkt: Die Wertentwicklung von Ackerland hängt von Ernteerträgen, Lebensmittelpreisen und Bodenwerten ab – nicht von den kurzfristigen Launen der Börse oder Tech-Bewertungen.
- Doppelte Renditequelle: Anleger profitieren von zwei Seiten: den laufenden Pachteinnahmen der Landwirte (Cashflow) und der langfristigen Wertsteigerung des Bodens.
Wie Privatanleger Farmland ins Depot holen
Für Privatanleger ist der Direktkauf von Landwirtschaftsflächen in den USA oder Europa wegen hoher Mindestsummen, rechtlicher Hürden und Verwaltungsaufwand meist unrealistisch. Die Lösung bieten börsengehandelte Real Estate Investment Trusts (REITs), die sich auf Agrar- und Landflächen spezialisiert haben.
REITs kaufen das Land, verpachten es an professionelle Agrarbetriebe und schütten gesetzlich vorgeschrieben mindestens 90 % ihres steuerpflichtigen Gewinns als Dividende an die Aktionäre aus. Ich besitze die beiden Forstbetriebe Weyerhaeuser und Rayonier, sie rentieren mit 3,4 bzw. 4,9 % Dividende. Mit der Kursentwicklung bin ich bislang ganz ehrlich nicht zufrieden – es kann nur besser werden. Es liegt hier an der schwachen Baukonjunktur und dem schwachen Holzpreis. Der Holzpreis wird wieder drehen. Insofern habe ich keine Angst um mein Geld.
Ich gibt nur 2 reine Farmland-REITs in den USA. Gladstone Land und Farmland Partners. Gladstone lockt mit einer saftigen Dividendenrendite von 6,44%. Gründer und CEO David Gladstone (Jahrgang 1942) kauft immer mehr Farmland auf und hofft auf starke Pistazien-Erträge, die bald verbucht werden dürften.
Der Rivale Farmland Partners kommt auf circa 3,6% Dividende. Die Aktie notiert derzeit 4% unterhalb des Buchwerts, was attraktiv erscheint.
| REIT | Ticker | Fokus & Portfolio | Pachtmodell & Besonderheit |
| Gladstone Land | LAND | Sonderkulturen (Obst, Gemüse, Nüsse) auf über 110.000 Acre | Triple-Net-Leases; zahlt monatliche Dividenden Fokus auf gesicherte Wasserrechte. 6,44% Div.rendite! Aktie gibt es fast 50% unter Buchwert |
| Farmland Partners | FPI | Anbau von Getreide (Mais, Soja, Weizen); über 190 Farmen | Diversifizierte Pachtverträge, teils mit Ertragsbeteiligung am Ernteerlös |
| Weyerhaeuser | WY | Forst- und Waldland (über 10 Mio. Acre in den USA) | Ergänzung zu Ackerland; profitiert von Holzpreisen und CO2-Zertifikaten |
Rayonier | RYN | Forstbetrieb mit riesigen Waldflächen | zahlt ca. 4,9% Dividende |
Risiken, die du kennen musst
Wie jede Anlageklasse ist auch Farmland kein Selbstläufer:
- Zinsabhängigkeit: REITs nutzen Fremdkapital für Zukäufe. Hohe Zinsen verteuern die Finanzierung und drücken kurzfristig auf die Nettoerträge (FFO).
- Klimarisiken & Extremwetter: Dürren, Überschwemmungen oder Schädlingsbefall können die Pächter unter Druck setzen, weshalb Diversifikation und Wasserrechte entscheidend sind.
- Moderat laufende Dividendenrendite: Im Vergleich zu Gewerbe- oder Wohn-REITs liegt die laufende Pachtrendite bei Farmland oft niedriger (meist im Bereich von 2 bis 4 %), da der Großteil der Gesamtrendite aus dem langfristigen Bodenwertzuwachs stammt.
Wer wie Bill Gates und John Malone investiert, sucht keine schnelle Verdopplung über Nacht. Ackerland ist ein klassisches Buy-and-Hold-Investment für Jahrzehnte – ein grundsolider Sachwert, der passives Einkommen liefert und das Depot gegen stürmische Börsenzeiten absichert.


Nichts für mich.
Zu wenig Kursgewinne. Da gibt es genügend Aktien die gute Dividenden zahlen und nebenher besser performen.
Mir sind Kursgewinne auch wichtig. Nur kommt das Rentenalter immer näher und ich will meinen Aktienstock nicht versilbern. Ich setze auf Dividendenaristokraten und -adel. Mit Beimischungen durch einen ETF Global Super Div (WKN A3DEKS) und kleinere Risikobeimischungen wie die Halyk Bank und die Svenska Handelsbanken und die National Bank of Greece, die sich seit 2015/2016 im Depot habe und die von ca. 0,57 Euro auf ca. 17,45 heute gestiegen ist. ich habe nur 300 Euro in die Hand genommen aber es hat sich gelohnt und es gibt auch wieder seit vorletztem Jahr Ausschüttungen. Letztes Jahr 2 mal. Die Kursgewinne sind wichtig, keine Frage, aber wenn ich verkaufen muss, um an Geld zu kommen, habe ich Verkaufskosten und habe meine Liquidität in Form der verfügbaren Shares verringert, der Rest kann ja wieder steigen. Da sind mir „kostenfreie“ Dividenden lieber. Ich habe mir das Geschäftsmodell der Divaristocrats angeschaut die ich habe. Wie haben die Firmen in den letzten Krisen, DotCom 2002/2003, Bankenkrise 2008/2009 und Corona agiert. Bis auf 3M habe ich da Glück gehabt. Das Umfeld ist wichtig und das absolute Wachstum. Zumal bei der Steuer in Deutschland First In, First Out zählt. Der Kaufwert ist entscheiden für den Gewinn und die resultierenden Steuern. Das ist aus meiner Sicht ein Problem des Buy and Hold. Was helfen mir 1000% Wertsteigerung, wenn ich entsprechende Steuern zahlen muss. Vorteil, ich muss nicht soviel Anteile verkaufen. Das ist ein Rechenthema. Gibt es eigentlich Mindestmengen bei den Anteilen, die man verkaufen muss? Das weiß ich grad nicht, weil ich kein Verkäufer bin. Schönen Gruß und allen viel Erfolg bei ihren Investments.
Staat kann die Spielregeln ändern. Altersvorsorge in D ist auch eine Wette auf die künftige Politik: Steuern, KV/PV, Pflegekosten, Schonvermögen, Bürgergeld und möglicherweise der Elternunterhalt können darüber entscheiden, wie viel vom Ersparten tatsächlich bei einem selbst oder den Kindern ankommt. Wer vorsorgt, trägt viele Risiken selbst; wer wenig vorsorgt, kann im Bedarfsfall stärker auf die Solidargemeinschaft zurückgreifen. Entscheidend ist daher nicht nur die Rendite, sondern die politische und rechtliche Zugriffssicherheit des Vermögens. Und die Gier wird zunehmen um leere Kassen zu füllen! Vielleicht kannst diese wichtige Thema mal behandeln.
Z.b. Krankenkassenbeiträge auf Zinsen, Dividenden und realisierte Kursgewinne. Diese Themen finde ich für die Zukunft interessant.
Wer viel Vermögen hat, kann das sinkende Schiff verlassen.
Wer überhaupt kein Vermögen hat, muss auf die Solidargemeinschaft hoffen. Ob es die aber in Zukunft noch geben wird, ist mehr als fraglich.
Solange es Recht gibt fraglich. Aus dem Sozialstaatsgebot leitet das BVerfG die Pflicht des Staates ab, für sozialen Ausgleich, Gerechtigkeit und den Schutz in Notlagen zu sorgen und Festlegungen zu begründen. Anders dagegen die Steuergesetzgebung. Das BVerfG spricht da ausdrücklich von einem „weitreichenden Entscheidungsspielraum“ bei Steuergegenstand und Steuersatz. Das kann daher angesichts leerer Kassen noch etliche Überraschungen aus dem Füllhorn politischer Weisheit bereiten.
Laut Grundgesetz Art.14 ist „eine Enteignung ist nur zum Wohle der Allgemeinheit zulässig“.
Das kann die jeweilige Regierung aber definieren wie sie gerade lustig ist.
Regierungen sind generell lustig auf das Geld ihrer Bürger.
Regierungen definieren nicht sondern legen aus. Und dagegen kann dann das BVG vorgehen. Aber von Enteignung spricht hier doch auch niemand.
Ackerland direkt zu kaufen kann schon Sinn machen und war in der Vergangenheit schon sehr lukrativ. Über einen REIT würde ich das nicht machen. Da spielen dann zu viele andere Aspekte eine Rolle bei der Gesamtperformance als nur die Wertsteigerung des Ackerlandes.
Ich bin sogar diese Woche bei Farmland Partners eingestiegen. Deren Verschuldungsquote ist mit ca. 50% vergleichsweise niedrig. Diese Aktie hat mir deshalb besser gefallen als Gladstone Land. Weiterhin war für mich ausschlaggebend, wie das Ackerland innerhalb der USA verteilt ist. Ich erwarte allerdings nicht, dass das ein großer Renner wird.
Frage in die Runde: Wie mit dem Depots junger erwachsener Kinder umgehen? Bisher besteht noch Vollmacht (für Notfall wie Krankheit). Problem: Deren Depot mit Verrechnungskonto wird auch bei meinem Depot immer mit angezeigt. Leider lässt sich diese Anzeigefunktion nicht deaktivieren laut Consorsbank. Nur durch Löschung der Vollmacht. Wie damit umgehen? Vollmacht abgeben?
Das ist doch die Entscheidung von Euch zusammen, oder? Ich würde meine Kids fragen, ob sie wollen, dass du die Vollmacht hast wenn du das denn auch willst. (manchmal fühlen die sich dann ja sicherer)
Wenns nervt sollen sie ein weiteres Depot bei einem günstigen broker nur für sich eröffnen und selber nutzen.
Dann siehst du nur immer die gleichen alten Bestände beim Consors ohne Veränderung, das sollte dich entspannen. Und die kids können mehr Eigenverantwortung Stückweise lernen.
Ansonsten denk dran, irgendwann kippt es mit dem wer übernimmt Verantwortung für wen-> bald werden deine Kinder übernehmen und vorschlagen für deine Bankdepots eine Vollmacht zu erhalten weil man nicht weiss wie lange die Alten noch gut darstehen.
Das ist leider der Nachteil an einem Milliardenvermögen. Neben Immos und Aktien muss das Vermögen in weiteren Anlageklassen gesichert werden. Im Kriegsfall wird enteignet, oder man flüchtet und hinterlässt Acker, Haus & Hof…
Kleinanleger sollten sich nicht verzetteln. Es genügen die von Tim immer wieder gepredigten Punkte:
Bitte auch an die Erben denken, die müssen von den unterschiedlichen Anlagen Kenntnis haben und im Ernstfall darauf zugreifen können Ich bin sicher, viel Vermögen geht aus Unkenntnis der Anlagen und Zugänge (Fehlende Ausdrucke/Nachweise, Anlagen in Drittländen, PINs , 2FA, etc.) verloren ….
Zur Ausgabenkontrolle:
Das berühmte Mantra der Investmentbanker: kein drittes Haus, keine zweite Frau, kein erstes Boot. Dann klappt es schon.
viel Vermögen geht verloren ….
Tatsächlich gibt es verloren. Bei BTC sind angeblich auch bereits 25% unnutzbar verloren.
Aber ansonsten ist es meist nicht verloren. Es hat nur ein anderer, zB die Banken
-> „nachrichtenlose Vermögen“ und dem Umgang damit kann man mal nachlesen.
Achtung. Reits gelten in Deutschland steuerlich nicht als Aktien. Gewinne/Verluste landen also im anderen Topf zusammen mit Dividenden, ETFs,….
Eine interessante Idee und Anregung. Danke für die kleine Übersicht. Da werde ich mal einige KIs (ChatGPT, Co-Pilot, Gemini) nutzen und mir das ganze analysieren lassen. Zudem werde ich mal bei den Finanzportalen auf KI-Basis schauen, was es an Infos dazu gibt.
Ich bbin noch auf der Suche nach weiteren Dividendenaktien oder -Reits.