In meinem letzten Artikel habe ich darüber berichtet, dass ich mein Depot zuletzt ordentlich aufgeräumt habe. Unter anderem habe ich mich von Intuit, Nemetschek und McDonald’s getrennt. Und das frei gewordene Kapital ging größtenteils in meine bestehenden Favoriten wie Amphenol und Strategy.
Dieser Artikel ist von Nikos Deiters, der ein duales Studium in Rosenheim absolviert.
Dabei hatte ich bereits angekündigt, dass neben den vielen Nachkäufen auch einige neue Unternehmen in mein Depot eingezogen sind. Besonders Monolithic Power Systems finde ich extrem spannend. Außerdem habe ich nach einem kräftigen Kursrückgang erstmals bei ServiceNow zugeschlagen.
Und obwohl ich mein Depot gerade erst verkleinert habe, stehen natürlich schon wieder einige interessante Unternehmen auf meiner Watchlist. Besonders Arista Networks würde ich gerne noch aufnehmen. Auch SpaceX finde ich als langfristiges Investment unglaublich spannend, sollte sich irgendwann eine passende Einstiegsmöglichkeit ergeben.
Allerdings habe ich als Student nicht unbegrenzt Kapital zur Verfügung. Deshalb überlege ich bereits, welche bestehenden Positionen ich möglicherweise als Nächstes verkaufen könnte. Darunter befinden sich auch Unternehmen, die ich eigentlich für hervorragend halte. Bei einer Aktie liege ich inzwischen sogar mehr als 1.000% im Plus und denke trotzdem über einen kompletten Ausstieg nach.
Monolithic Power Systems: Eine extrem spannende Aktie im Halbleitersektor
Mit Monolithic Power Systems, kurz MPS, habe ich ein Unternehmen ins Depot aufgenommen, das vermutlich nicht jeder Anleger sofort auf dem Schirm hat. Dabei gehört MPS meiner Meinung nach zu den spannendsten Qualitätsunternehmen der Halbleiterindustrie.
Das Unternehmen entwickelt Halbleiterlösungen für das Energiemanagement. Vereinfacht gesagt sorgt MPS dafür, dass elektronische Geräte und Systeme genau die richtige Menge Strom erhalten und möglichst effizient damit arbeiten. Das klingt auf den ersten Blick vielleicht weniger spektakulär als die neuesten KI-Chips von Nvidia. Tatsächlich ist eine zuverlässige und effiziente Stromversorgung aber eine entscheidende Voraussetzung dafür, dass solche Hochleistungschips überhaupt funktionieren. Gerade bei modernen KI-Rechenzentren wird das immer wichtiger. Die leistungsfähigsten Prozessoren benötigen enorme Mengen an Energie. Gleichzeitig muss die Stromversorgung möglichst effizient arbeiten. Denn jede unnötig entstehende Wärme verursacht zusätzliche Kosten für die Kühlung.
Hier kommen die Lösungen von Monolithic Power Systems ins Spiel. Das Unternehmen entwickelt hochintegrierte Spannungsregler und andere Komponenten, die elektrische Energie möglichst effizient umwandeln und verteilen. Je leistungsfähiger KI-Chips werden und je höher ihre Leistungsaufnahme steigt, desto anspruchsvoller wird auch die Stromversorgung. Und genau das macht MPS so interessant.
Ohne Stromversorgung bringt auch der beste KI-Chip nichts
In meinem Depot befinden sich bereits zahlreiche Unternehmen, die vom Ausbau der KI-Infrastruktur profitieren. Dazu gehören Nvidia, Broadcom, Micron, Lam Research, Applied Materials und Vertiv.
Bei Monolithic Power Systems gefällt mir besonders, dass das Unternehmen an einer weiteren wichtigen Stelle dieser Wertschöpfungskette ansetzt. Während Vertiv beispielsweise Lösungen für die Stromversorgung und Kühlung ganzer Rechenzentren anbietet, kümmert sich MPS um das Energiemanagement direkt auf der Ebene elektronischer Baugruppen und Chips. Beide Unternehmen profitieren damit auf unterschiedliche Weise davon, dass immer leistungsfähigere Rechenzentren gebaut werden.
Und was mir hier besonders gefällt: Monolithic Power Systems ist genau wie mein Favorit Amphenol keineswegs ausschließlich vom KI-Boom abhängig. Auch in Elektroautos, Industrieanlagen, Kommunikationssystemen und zahlreichen anderen elektronischen Geräten werden effiziente Stromversorgungslösungen benötigt. Gerade die zunehmende Elektrifizierung und Automatisierung eröffnet meiner Meinung nach langfristig interessante Wachstumschancen.
Spannend finde ich außerdem den Bereich Robotik. Je mehr Roboter künftig in Fabriken, Unternehmen und möglicherweise privaten Haushalten eingesetzt werden, desto wichtiger werden leistungsfähige und energieeffiziente elektronische Komponenten. Natürlich wird nicht automatisch jeder zusätzliche Roboter zu einem großen Umsatzsprung bei MPS führen. Ich finde es super, dass das Unternehmen gleich von mehreren langfristigen Entwicklungen profitieren kann.
Monolithic Power Systems: Endlich habe ich zugeschlagen
Monolithic Power Systems steht tatsächlich schon seit einigen Jahren auf meiner Watchlist. Bislang hatte ich allerdings immer zwei Probleme: Zum einen konnte ich die Aktie bei der ING nur über den Direkthandel kaufen. Zum anderen war der Aktienkurs mit über 1.000 Dollar je Aktie ziemlich hoch. Deshalb habe ich mein verfügbares Kapital in der Vergangenheit meist lieber in andere Unternehmen gesteckt.
Im Zuge meiner jüngsten Depotumschichtung habe ich nun endlich zugeschlagen. Das durch die Verkäufe von Intuit und Nemetschek frei gewordene Kapital habe ich genutzt, um eine Position bei Monolithic Power Systems aufzubauen. Tatsächlich ist MPS sogar mein größter Neukauf im Rahmen der Umschichtung geworden.
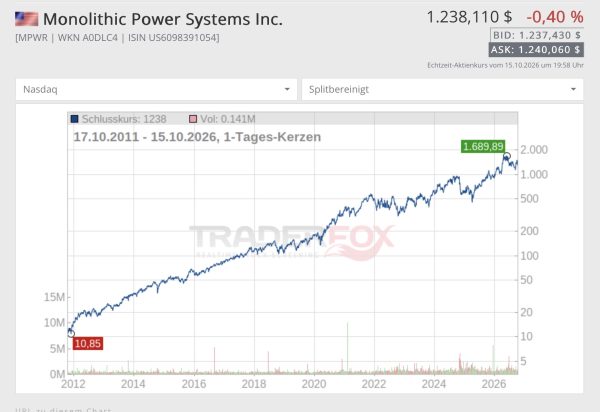
Bei Monolithic überzeugt mich auch der fantastische Langfristchart. Wie an der Linie gezogen, zeigt der Chart von links unten nach rechts oben. Allein in den letzten 10 Jahren schraubte sich die Aktie jährlich um 33 Prozent nach oben. Hinzu kommt, wie bei Amphenol ein hervorragendes Dividendenwachstum von 22,8% Jährlich. Zwar ist die Dividendenrendite mit 0,7% nicht so hoch. Doch durch das starke Wachstum ist es vor allem langfristig ein schöner Nebeneffekt. Aktien mit Wachstum und Dividende finde ich immer super! Durch den starken Kursrutsch in den letzten Tagen bin ich aktuell in etwa wieder auf Kaufniveau von ca. 1.200 Dollar.
Da geht immer noch was: Jedes Jahr steigt die Dividende um 23%
Hinzu kommt, ähnlich wie bei Amphenol, ein hervorragendes Dividendenwachstum von durchschnittlich 22,8% jährlich. Die aktuelle Dividendenrendite fällt mit rund 0,7% zwar vergleichsweise niedrig aus. Wenn die Ausschüttungen langfristig aber weiter so kräftig steigen, kann daraus über die Jahre ein schöner zusätzlicher Ertrag werden. Aktien, die stark wachsen und gleichzeitig ihre Dividende regelmäßig erhöhen, finde ich ohnehin besonders attraktiv!
Durch den kräftigen Kursrückgang der vergangenen Tage notiert Monolithic Power Systems inzwischen wieder ungefähr auf meinem Kaufniveau von rund 1.200 Dollar. Kurzfristig hat sich mein Einstieg damit noch nicht ausgezahlt. Langfristig traue ich dem Unternehmen aber weiterhin einiges zu. Ich kann mir folglich gut vorstellen, die Aktie über viele Jahre im Depot zu behalten.
Warum ich Monolithic Power Systems langfristig viel zutraue
Neben den langfristigen Wachstumsperspektiven gefällt mir vor allem die starke Marktstellung. Die Halbleiterlösungen stimmen die Mitarbeiter häufig direkt auf die Anforderungen der jeweiligen Kunden ab und sind so fest in deren Produkte integriert.
Wenn ein Hersteller seine Elektronik einmal auf bestimmte Komponenten ausgelegt und umfangreich getestet hat, ist ein Wechsel zu einem anderen Anbieter nicht immer so einfach. Schließlich kommt es bei der Stromversorgung nicht nur auf den Preis an, sondern vor allem auf Effizienz, Zuverlässigkeit und Leistungsfähigkeit. Das sorgt für gewisse Wechselhürden und kann langfristig für eine starke Kundenbindung sorgen. Genau solche Geschäftsmodelle finde ich besonders attraktiv.
Natürlich ist auch Monolithic Power Systems kein risikoloses Investment. Die Halbleiterbranche bleibt zyklisch. Und die Konkurrenz schläft nicht. Hinzu kommt, dass die Aktie trotz des jüngsten Rücksetzers nicht gerade günstig bewertet ist. Das KGV liegt bei üppigen 38.
Trotzdem bin ich von den langfristigen Aussichten überzeugt. Gerade die Kombination aus einer starken Marktstellung, hohen Wachstumsraten und mehreren Zukunftstrends gefällt mir ausgesprochen gut.
Ob die Aktie in den kommenden Monaten noch einmal deutlich korrigiert, kann ich natürlich nicht sagen. Langfristig kann ich mir indes gut vorstellen, dass Monolithic zu einem meiner wichtigsten Depotwerte wird. Sollte der Kurs weiter nachgeben, würde ich deshalb durchaus über weitere Nachkäufe nachdenken.
ServiceNow: Nach dem kräftigen Kursrückgang bin ich eingestiegen
Neben Monolithic Power Systems habe ich mit ServiceNow ein weiteres Unternehmen neu in mein Depot aufgenommen. Den amerikanischen Softwarekonzern hatte ich ebenfalls schon länger auf meiner Watchlist. Allerdings war mir die Aktie in der Vergangenheit häufig zu teuer.
Im Juli habe ich schließlich nach dem kräftigen Kursrückgang erstmals zugeschlagen. Das Kapital dafür stammte aus der Auflösung mehrerer kleinerer Depotpositionen. Wie bereits in meinem letzten Artikel beschrieben, möchte ich mein Depot etwas konzentrieren und das Geld lieber in Unternehmen investieren, von denen ich langfristig besonders überzeugt bin. Bislang hat sich der Einstieg auf alle Fälle gelohnt: Seit meinem Kauf liegt die ServiceNow-Aktie bereits rund 55% im Plus!
ServiceNow gehört meiner Meinung nach zu den spannendsten Unternehmen im Bereich Unternehmenssoftware. Der Konzern bietet eine cloudbasierte Plattform, mit der Unternehmen ihre internen Arbeitsabläufe digitalisieren und automatisieren können. Dazu gehören beispielsweise Prozesse in der IT-Abteilung, im Personalwesen, im Kundenservice und in zahlreichen anderen Unternehmensbereichen.
Besonders gefällt mir, wie tief die Software in den Arbeitsalltag großer Unternehmen eingebunden ist. Wenn ein Konzern erst einmal zahlreiche Prozesse über ServiceNow organisiert, lässt sich die Plattform nicht einfach von heute auf morgen austauschen. Schließlich müssten bestehende Systeme angepasst, Daten übertragen und Mitarbeiter auf neue Anwendungen umgestellt werden.
Dadurch entstehen hohe Wechselkosten, die langfristig für eine starke Kundenbindung sorgen können. Hinzu kommt, dass ServiceNow einen Großteil seiner Umsätze über wiederkehrende Abonnements erzielt. Solche Geschäftsmodelle finde ich grundsätzlich sehr attraktiv.
Dass ServiceNow weiterhin kräftig wächst, zeigen auch die jüngsten Geschäftszahlen. Im zweiten Quartal legten die Umsätze um 24% auf knapp vier Milliarden Dollar zu. Für ein Unternehmen dieser Größenordnung finde ich das beeindruckend.
Künstliche Intelligenz: Chance oder Risiko für ServiceNow?
Besonders spannend finde ich die Frage, welche Auswirkungen Künstliche Intelligenz langfristig auf das Geschäftsmodell haben wird.
Einerseits könnte KI für etablierte Softwareunternehmen zu einer ernsthaften Bedrohung werden. Wenn sich bestimmte Anwendungen künftig mithilfe von KI deutlich einfacher und günstiger entwickeln lassen, könnten bestehende Geschäftsmodelle unter Druck geraten. Andererseits könnte gerade ServiceNow zu den großen Profiteuren gehören. Denn immer mehr Unternehmen möchten KI nicht mehr nur zum Schreiben von Texten oder Beantworten einfacher Fragen einsetzen. Vielmehr sollen sogenannte KI-Agenten künftig ganze Arbeitsabläufe übernehmen.
Ein Beispiel: Wenn in einem Unternehmen ein Computerproblem auftritt, könnte ein KI-Agent künftig selbstständig nach der Ursache suchen und im besten Fall direkt eine Lösung finden. Aufgaben, für die heute noch mehrere Mitarbeiter benötigt werden, könnten dadurch deutlich schneller erledigt werden. Genau hier setzt ServiceNow mit seinen KI-Lösungen an. Ich glaube, dass das Unternehmen in Zukunft eine noch wichtigere Rolle spielen könnte, wenn immer mehr Firmen ihre Arbeitsabläufe mithilfe von KI automatisieren.
Natürlich gibt es Risiken. Neue KI-Unternehmen können den etablierten Softwareanbietern Konkurrenz machen. Trotzdem sehe ich ServiceNow hier gut aufgestellt, da die Software bereits bei vielen großen Unternehmen fest in den Arbeitsalltag eingebunden ist.
Besonders gefällt mir die Kombination aus langfristigem Wachstum, wiederkehrenden Einnahmen und einer starken Kundenbindung. Für mich ist ServiceNow deshalb ein spannender Compounder, den ich gerne über viele Jahre im Depot behalten möchte. Aktuell gehört ServiceNow mit einem Depotanteil von knapp 1% allerdings noch zu meinen kleineren Positionen.
Welche Aktien könnten als nächstes aus meinem Depot fliegen?
Wie ich bereits in meinem letzten Artikel geschrieben habe, möchte ich mein Depot nicht immer weiter mit kleinen Positionen vollpacken. Stattdessen überlege ich inzwischen genauer, welche Unternehmen ich langfristig wirklich behalten möchte und bei welchen ich das Kapital vielleicht besser in andere Aktien investieren könnte.
Aktuell gibt es gleich mehrere Kandidaten, bei denen ich über einen Verkauf nachdenke. Dabei geht es mir nicht darum, möglichst viel zu handeln. Im Gegenteil: Meine größten Erfolge habe ich gerade dadurch erzielt, dass ich hervorragende Unternehmen über viele Jahre gehalten habe. Trotzdem möchte ich regelmäßig überprüfen, ob meine ursprüngliche Investmentthese noch stimmt und ob ich dem jeweiligen Unternehmen langfristig weiterhin ausreichend Potenzial zutraue.
Verizon: Wird SpaceX zur Gefahr für klassische Telekomkonzerne?
Einer dieser Kandidaten ist Verizon. Der amerikanische Telekommunikationskonzern bietet zwar eine attraktive Dividende, allerdings überzeugen mich die langfristigen Wachstumsaussichten inzwischen nicht mehr besonders.
Besonders spannend finde ich dabei die Entwicklung von SpaceX. Mit seinem Satellitennetzwerk Starlink könnte das Unternehmen meiner Meinung nach mittelfristig zu einem ernstzunehmenden globalen Telekommunikationsanbieter heranwachsen. Gerade durch die zunehmende direkte Verbindung von Satelliten mit gewöhnlichen Smartphones könnten klassische Mobilfunkanbieter langfristig unter Druck geraten.
Natürlich wird Starlink die bestehenden Mobilfunknetze nicht von heute auf morgen ersetzen. Trotzdem frage ich mich, wie viel Wachstumspotenzial Unternehmen wie Verizon langfristig noch besitzen, wenn neue Wettbewerber mit solchen Technologien auf den Markt drängen.
Hinzu kommt, dass das Telekommunikationsgeschäft sehr kapitalintensiv ist und der Wettbewerb ohnehin hoch bleibt. Die Dividende ist zwar attraktiv, aber mit meinen 22 Jahren möchte ich mein Kapital lieber in Unternehmen mit besseren langfristigen Aussichten investieren.
Deshalb denke ich darüber nach, mich von Verizon zu trennen. Einen Teil des frei werdenden Kapitals würde ich wahrscheinlich nutzen, um meine bestehende Position bei Main Street Capital aufzustocken. Der amerikanische Finanzdienstleister gehört schon länger zu meinen Dividendenwerten und gefällt mir unter anderem wegen seiner monatlichen Ausschüttungen. So könnte ich meine Dividendeneinnahmen weiter ausbauen und gleichzeitig das Kapital aus Verizon in ein Unternehmen umschichten, von dem ich langfristig mehr überzeugt bin.
Palantir: Warum ich sogar über den Verkauf eines Tenbaggers nachdenke
Deutlich schwerer fällt mir die Entscheidung bei Palantir. Die Aktie gehört schließlich zu meinen erfolgreichsten Investments überhaupt. Aus einer ursprünglich kleinen Position von wenigen Hundert Euro ist inzwischen ein Tenbagger mit mehr als 1.000% Kursgewinn geworden.
Trotzdem denke ich mittlerweile über einen Komplettverkauf nach. Das liegt weniger an den Geschäftsaussichten, denn Palantir dürfte meiner Meinung nach auch künftig stark vom KI-Boom profitieren. Vielmehr habe ich zunehmend moralische Bedenken. Palantir arbeitet eng mit Militär und Geheimdiensten zusammen, und die Software wird auch für militärische Zwecke eingesetzt. Ich frage mich deshalb, ob ich mit meinem Investment indirekt ein Geschäft unterstützen möchte, das auch mit Krieg und militärischen Konflikten verbunden ist.
Von klassischen Rüstungsaktien wie Rheinmetall halte ich mich ohnehin bewusst fern. Dabei ist es mir auch relativ egal, wie viel Rendite sich mit solchen Aktien erzielen lässt. Es gibt meiner Meinung nach genügend andere spannende Unternehmen, mit denen ich langfristig ebenfalls hervorragende Renditen erzielen kann.
Hinzu kommt die extrem hohe Bewertung von Palantir. In der Aktie stecken bereits enorme Erwartungen an das zukünftige Wachstum. Entsprechend groß könnte das Rückschlagpotenzial sein, wenn Palantir diese Erwartungen irgendwann nicht mehr erfüllt.
Noch habe ich keine endgültige Entscheidung getroffen. Aber gerade bei Palantir merke ich, dass für mich neben den möglichen Renditen auch andere Überlegungen eine Rolle spielen.
Diese Aktien habe ich als Nächstes auf dem Schirm
Neben meinen jüngsten Käufen gibt es natürlich noch einige weitere Unternehmen, die ich gerne in mein Depot aufnehmen würde. Besonders Arista Networks steht seit längerem schon ganz oben auf meiner Watchlist. Der amerikanische Netzwerkausrüster entwickelt unter anderem leistungsfähige Switches und Netzwerklösungen für große Rechenzentren. Gerade beim Ausbau der KI-Infrastruktur spielt das eine immer wichtigere Rolle. Schließlich müssen die zahlreichen KI-Chips in den Rechenzentren auch möglichst schnell miteinander kommunizieren. Ähnlich wie bei Nvidia, Broadcom oder Vertiv gefällt mir, dass Arista an einer entscheidenden Stelle der KI-Infrastruktur ansetzt. Hinzu kommen das starke langfristige Wachstum und die hohe Profitabilität des Unternehmens.
Arista könnte ich mir deshalb sehr gut als größere Position in meinem Depot vorstellen. Durch die aktuelle Korrektur bei vielen Technologiewerten könnte sich möglicherweise eine interessante Einstiegschance ergeben. Sollte ich mich tatsächlich von einigen meiner bisherigen Aktien trennen, wäre Arista jedenfalls einer meiner ersten Kandidaten für eine Umschichtung.
Daneben habe ich auch SpaceX auf dem Schirm. Besonders das Satellitennetzwerk Starlink und die wiederverwendbaren Raketen finde ich unglaublich spannend. Ich kann mir gut vorstellen, dass SpaceX langfristig zu einem der bedeutendsten Unternehmen der Raumfahrt- und Telekommunikationsbranche heranwachsen könnte. Allerdings wäre SpaceX für mich eher eine kleinere, spekulative Beimischung. Sollte sich eine Möglichkeit ergeben, direkt in das Unternehmen zu investieren, würde ich mir das auf jeden Fall genauer anschauen. Entscheidend wäre dabei natürlich auch die Bewertung.
Mein klarer Favorit für eine größere neue Depotposition ist momentan aber Arista Networks.