In meinem letzten Artikel habe ich ausführlich über meine jüngsten Depotumschichtungen und meine neuen Käufe von Arista Networks und SpaceX berichtet. Inzwischen befinden sich 47 verschiedene Aktien in meinen beiden Depots. Das ist natürlich schon eine ganze Menge, weshalb ich mein Portfolio eigentlich nicht noch weiter vergrößern möchte.
Dieser Artikel ist von Nikos Deiters (22), der ein Duales Studium in Rosenheim absolviert.
Trotzdem gibt es zahlreiche Unternehmen, die ich spannend finde und deren Entwicklung ich aufmerksam verfolge. Künftig möchte ich allerdings selektiver vorgehen. Statt immer wieder kleinere Positionen zu eröffnen, würde ich bei einem neuen Unternehmen lieber direkt mit einem größeren Betrag einsteigen.
Dafür könnte ich mir vorstellen, einige meiner bisherigen Positionen im Technologiebereich umzuschichten. Auch bei Nvidia denke ich inzwischen über erste Teilgewinnmitnahmen nach, obwohl ich langfristig weiterhin von dem Unternehmen überzeugt bin.
Aktuell stehen vor allem vier Aktien auf meiner Watchlist: Celestica, Lumentum, AMETEK und Quanta Services.
Besonders Celestica finde ich interessant. Der kanadische Elektronikfertiger profitiert vom Ausbau der KI-Infrastruktur und überzeugte mit seinen jüngsten Quartalszahlen erneut. Die Aktie reagierte darauf sogar mit einem zweistelligen Kurssprung!
Was macht diese vier Unternehmen für mich so interessant, und welche Aktie könnte künftig tatsächlich in mein Depot einziehen?
Celestica: Ein weiterer Profiteur des KI-Booms
Celestica ist ein kanadisches Technologieunternehmen mit Hauptsitz in Toronto, das komplexe Elektronikprodukte herstellt. Zu den Kunden gehören große Cloud-Anbieter und Technologiekonzerne.
Vereinfacht gesagt entwickelt Celestica einen Teil der Hardware, die in modernen Rechenzentren benötigt wird. Das sind leistungsfähige Server, Netzwerksysteme und elektronische Komponenten.
Celestica fertigt nicht nur Produkte im Auftrag anderer Unternehmen, sondern entwickelt auch eigene Hardware. Die großen Technologiekonzerne können dadurch auf die Erfahrung und Produktionskapazitäten von Celestica zurückgreifen, anstatt sämtliche Komponenten selbst entwickeln und herstellen zu müssen.
Neben dem Geschäft mit Rechenzentren ist Celestica in anderen Bereichen tätig, darunter Industrie, Medizintechnik sowie Luft- und Raumfahrt.
Für mich gehört Celestica damit ebenfalls zu den sogenannten Schaufelherstellern des KI-Booms. Denn je mehr Geld die großen Technologiekonzerne in neue Rechenzentren investieren, desto größer kann die Nachfrage nach den Produkten und Dienstleistungen werden.
Celestica: Beeindruckende Quartalszahlen und eine starke Prognose
Die jüngsten Quartalszahlen können sich wirklich sehen lassen! Im dritten Quartal steigerte Celestica seinen Umsatz um beeindruckende 83% auf 5,83 Milliarden Dollar. Der bereinigte Gewinn je Aktie legte sogar um 109% auf 3,30 Dollar zu.
Noch spannender finde ich allerdings den Ausblick: Für 2027 rechnet das Management mit einem Umsatz von rund 40 Milliarden Dollar. Gegenüber den für 2026 erwarteten 21 Milliarden Dollar wäre das nahezu eine Verdopplung! Kein Wunder also, dass die Aktie nach der Veröffentlichung der Zahlen um rund 12% nach oben schoss.
Celestica: Eine Aktie, die mir davongelaufen ist
Boa, der langfristige Aktienchart ist beeindruckend. Allein in den vergangenen fünf Jahren hat sich der Kurs mehr als verzwanzigfacht! Damit ist das Papier ein Reichmacher.
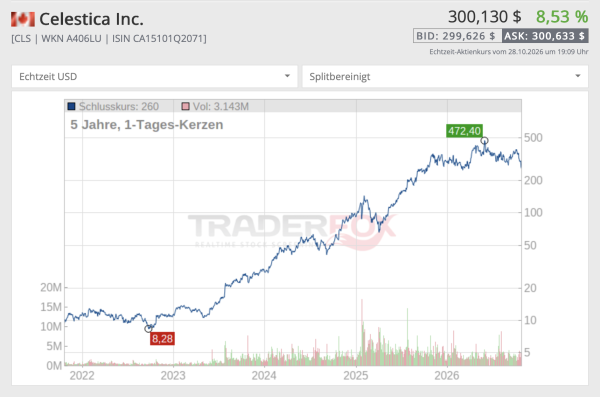
Tatsächlich stand ich bei Celestica schon kurz davor, eine erste Position aufzubauen. Allerdings ist mir die Aktie immer weiter davongelaufen. Nach dem enormen Kursanstieg habe ich zunehmend gezögert, weil ich nicht ausgerechnet am Hoch einsteigen wollte.
Ich glaube, dabei spielt auch die Psychologie eine große Rolle. Wenn man eine Aktie schon längere Zeit zu deutlich niedrigeren Kursen beobachtet hat, fällt es einem irgendwann schwer, plötzlich wesentlich mehr dafür zu bezahlen. Man wartet auf einen Rücksetzer, der dann möglicherweise nie kommt. Dabei sollte eigentlich nicht der frühere Aktienkurs entscheidend sein, sondern die Frage, ob das Unternehmen zum heutigen Preis noch attraktiv bewertet ist.
Genau das versuche ich mir bei Celestica immer wieder vor Augen zu führen. Schließlich kann eine Aktie trotz einer enormen Kurssteigerung weiterhin interessant sein, wenn die Gewinne entsprechend stark wachsen.
Interessant finde ich allerdings, dass die Bewertung trotz der starken Kursentwicklung auf den ersten Blick gar nicht so hoch erscheint. Auf Basis der aktuellen Gewinnprognose für 2027 von 21,50 Dollar je Aktie liegt das Kurs-Gewinn-Verhältnis bei ungefähr 12.
Das klingt für ein derart schnell wachsendes Unternehmen zunächst attraktiv. Allerdings muss Celestica dafür auch die sehr ambitionierten Erwartungen erfüllen. Sollte sich das Wachstum deutlich abschwächen, kann die Aktie trotz des vermeintlich niedrigen KGVs kräftig unter Druck geraten. Deshalb bleibt Celestica für mich ein spannender Kandidat für mein Depot. Nach dem jüngsten Kurssprung möchte ich allerdings nicht überstürzt einsteigen.
Lumentum: Optische Verbindungen für die KI-Rechenzentren
Ein weiteres Unternehmen, das ich genauer beobachte, ist Lumentum. Das Technologieunternehmen entwickelt unter anderem Laser und optische Komponenten, die für die schnelle Übertragung großer Datenmengen nötig sind. Gerade in modernen KI-Rechenzentren wird die Datenübertragung immer wichtiger. Mithilfe von Licht können Informationen besonders schnell und energieeffizient übertragen werden. Genau hier kommt Lumentum ins Spiel.
Das Geschäftsmodell finde ich interessant, zumal ich mit Arista Networks und Amphenol bereits in andere Bereiche der Netzwerkinfrastruktur investiert bin.
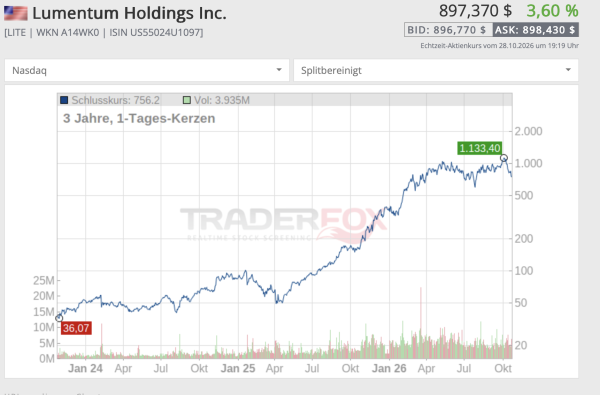
Der Aktienchart ist beeindruckend: Allein in den vergangenen zwei Jahren verzehnfachte sich der Kurs! Mit einem erwarteten KGV von rund 40 ist die Aktie allerdings bereits ambitioniert bewertet. Deshalb möchte ich nach der enormen Rallye zunächst abwarten und mir die weitere Geschäftsentwicklung genauer anschauen, bevor ich über einen Einstieg nachdenke. Aber es kann zu spät sein. Denn…
Die Übernahme kam überraschend
…Marvell Technology hat zugestimmt, Lumentum zu schlucken. Die Lumentum-Aktie reagierte auf die Meldung zunächst mit deutlichen Kursgewinnen, während Marvell unter Druck geriet.
Interessanterweise steht auch Marvell Technology schon länger auf meiner Watchlist. Marvell wird mit dem Kauf seine Position im Bereich optischer Technologien für KI-Rechenzentren deutlich stärken.
AMETEK: Ein weiterer langfristiger Qualitätswert?
AMETEK ist ein amerikanischer Technologiekonzern, der sich auf elektronische Messgeräte, Präzisionsinstrumente und elektromechanische Komponenten spezialisiert hat. Die Produkte kommen in der Industrie, Medizintechnik sowie Luft- und Raumfahrt zum Einsatz.
Das Geschäftsmodell erinnert mich in gewisser Weise an Amphenol. Beide Unternehmen sind in zahlreichen spezialisierten Märkten tätig und wachsen unter anderem durch die Übernahme kleinerer Technologiefirmen.
Besonders gut gefällt mir, dass AMETEK nicht ausschließlich von einem einzelnen Wachstumsmarkt abhängig ist. Solche breit aufgestellten Qualitätsunternehmen passen grundsätzlich hervorragend zu meiner langfristigen Anlagestrategie.
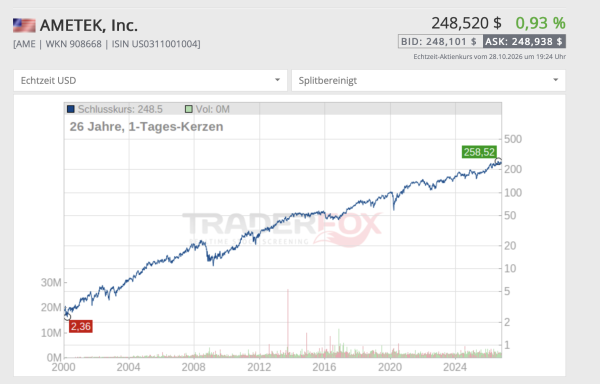
Und der langfristige Aktienchart kann sich sehen lassen. In den vergangenen zehn Jahren legte die Aktie um rund 470% zu. Da kann man nicht meckern. Das erwartete KGV liegt bei etwa 28. Günstig ist das sicherlich nicht, allerdings halte ich die Bewertung für ein solches Qualitätsunternehmen durchaus für nachvollziehbar.
Trotzdem ist Amphenol für mich momentan weiterhin der Favorit. Deshalb stellt sich für mich die Frage, ob ich mit AMETEK tatsächlich eine weitere Position benötige oder lieber meine bestehende Amphenol-Beteiligung ausbaue.
Quanta Services: Ohne Strom keine KI-Rechenzentren
Und Quanta Services finde ich schon seit einiger Zeit interessant. Das amerikanische Unternehmen beschäftigt sich vor allem mit dem Bau, der Modernisierung und der Wartung von Energieinfrastruktur. Dazu gehören Stromleitungen, Umspannwerke und elektrische Anlagen. Gerade der enorme Energiebedarf moderner KI-Rechenzentren eröffnet für Quanta langfristig zusätzliche Wachstumschancen. Schließlich müssen neue Rechenzentren nicht nur gebaut, sondern auch zuverlässig mit Strom versorgt werden.
Was mir an Quanta zusagt, ist, dass das Unternehmen nicht ausschließlich vom KI-Boom profitiert. Auch die Modernisierung alter Stromnetze und der allgemein steigende Strombedarf dürften langfristig für zusätzliche Nachfrage sorgen.
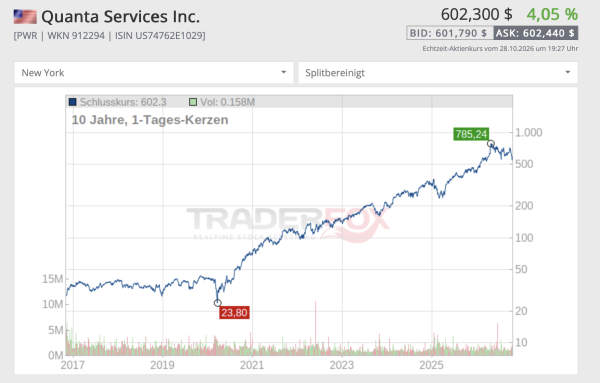
An der Börse hat sich Quanta Services bereits hervorragend entwickelt. In den vergangenen fünf Jahren ist die Aktie um rund 400% gestiegen! Mit einem erwarteten KGV von etwa 32 ist allerdings auch hier bereits einiges an zukünftigem Wachstum eingepreist. Grundsätzlich finde ich das Geschäftsmodell sehr interessant. Allerdings möchte ich nach dem starken Kursanstieg nicht überstürzt einsteigen und würde zunächst eine günstigere Kaufgelegenheit abwarten.
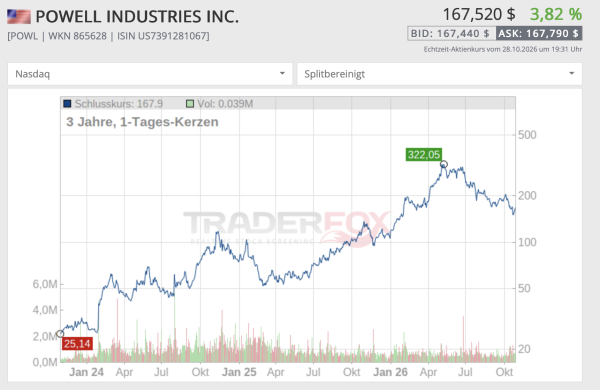
Mit Powell Industries befindet sich bereits ein Unternehmen aus dem Bereich der elektrischen Infrastruktur in meinem Depot. Während Powell vor allem Schaltanlagen und Systeme zur Stromverteilung herstellt, konzentriert sich Quanta Services stärker auf den Bau und die Modernisierung von Stromnetzen. Beide Unternehmen könnten somit vom steigenden Strombedarf profitieren, allerdings auf unterschiedliche Weise. Mit Powell bin ich bereits über 130% im Plus.
Vertiv und Amphenol: Meine Depotwerte überzeugen mit starken Quartalszahlen
Während ich mich mit neuen Investmentideen beschäftige, gab es 28.10.2026 bei zwei meiner bestehenden Depotwerte erfreuliche Neuigkeiten. Sowohl Vertiv Holdings als auch Amphenol haben ihre neuesten Quartalszahlen veröffentlicht. Und die können sich wirklich sehen lassen!
Vertiv Holdings: Auftragseingang mehr als verdoppelt
Besonders beeindruckt haben mich die Zahlen von Vertiv. Der Spezialist für Stromversorgung und Kühlung von Rechenzentren steigerte seinen Umsatz im dritten Quartal um 61% auf 4,31 Milliarden Dollar. Auch ohne Übernahmen betrug das Wachstum beachtliche 55%. Der bereinigte Gewinn je Aktie legte sogar um 78% zu.
Noch spannender finde ich allerdings die Entwicklung des Auftragseingangs. Dieser hat sich auf organischer Basis gegenüber dem Vorjahresquartal mehr als verdoppelt! Das zeigt, wie enorm die Nachfrage nach moderner Rechenzentrumsinfrastruktur ist. Erfreulich finde ich außerdem, dass Vertiv nicht nur beim Umsatz kräftig wächst, sondern gleichzeitig profitabler wird. Die bereinigte operative Gewinnmarge verbesserte sich auf 25,2% und lag damit 2,9 Prozentpunkte über dem Vorjahreswert.
Angesichts der starken Geschäftsentwicklung hob die Topetage seine Umsatzprognose für das laufende Jahr um 650 Millionen auf rund 14,65 Milliarden Dollar an.
Für mich sind das beeindruckende Zahlen! Vertiv gehört schon länger zu meinen Favoriten im Bereich der KI-Infrastruktur. Natürlich sind die Erwartungen an das Unternehmen inzwischen hoch, aber die jüngsten Ergebnisse bestärken mich in meiner langfristigen Überzeugung.
Amphenol: Rekordumsatz und erneut eine kräftige Dividendenerhöhung
Außerdem glänze Ampheno mit hervorragenden Zahlen. Der Hersteller von Verbindungssystemen und elektronischen Komponenten steigerte seinen Quartalsumsatz um 65% auf 10,23 Milliarden Dollar. Organisch betrug das Wachstum immerhin 37%. Der bereinigte Gewinn je Aktie verbesserte sich sogar um 74%. Imposant ist daneben der Auftragseingang. Mit 12,2 Milliarden Dollar lag dieser deutlich über dem Quartalsumsatz. Gleichzeitig erreichte Amphenol eine bereinigte operative Gewinnmarge von 29,7%. Für das Gesamtjahr 2026 erwartet der Vorstand inzwischen einen Umsatz von rund 37 Milliarden Dollar. Ein Teil des kräftigen Wachstums geht dabei auch auf Übernahmen zurück.
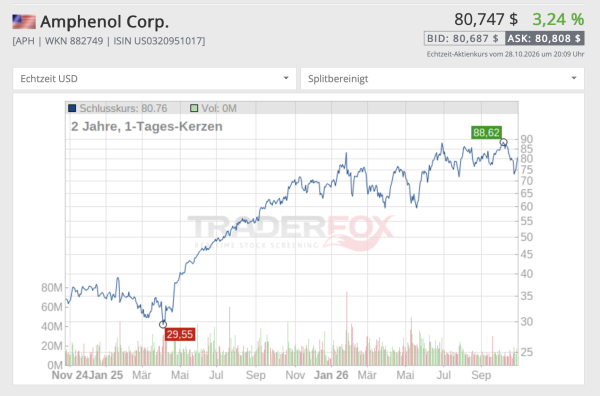
Als Aktionär freue ich mich außerdem über die erneute Dividendenerhöhung! Amphenol hebt seine Quartalsdividende um 20% von 0,125 auf 0,15 Dollar je Aktie an. Zusätzlich wurde ein neues Aktienrückkaufprogramm über vier Milliarden Dollar angekündigt. Genau solche Unternehmen gefallen mir besonders gut. Amphenol bietet zwar aktuell keine besonders hohe Dividendenrendite, dafür wächst das Geschäft enorm. Und wenn Umsatz und Gewinne über viele Jahre kräftig steigen, eröffnet das auch die Möglichkeit, die Dividende immer weiter zu erhöhen. Bei klassischen Dividendenwerten wie Coca-Cola erhält man häufig schon beim Kauf eine höhere Dividendenrendite. Dafür fällt das Wachstum des Geschäfts und damit oft auch das Dividendenwachstum deutlich geringer aus. Bei Amphenol gefällt mir dagegen die Kombination aus starkem Wachstum und steigenden Ausschüttungen. Natürlich kann niemand garantieren, dass sich diese Entwicklung dauerhaft fortsetzt. Trotzdem finde ich gerade solche Unternehmen für meinen langen Anlagehorizont passend.
Ich habe meine Amphenol-Position zuletzt kräftig aufgestockt und bin weiterhin von den langfristigen Aussichten überzeugt. Vor wenigen Tagen habe ich erneut etwas aufgestockt. Die jüngsten Zahlen zeigen einmal mehr, weshalb ich so gerne in die Schaufelhersteller der KI-Infrastruktur investiere.
Mein Call Optionsschein ist über 20% im Plus. Bald nehme ich den Einsatz raus und lasse nur noch die Gewinne weiterlaufen.
Coca-Cola oder PepsiCo: Ich denke über eine Umschichtung nach
Eine weitere Überlegung beschäftigt mich bei meinen Konsumgüteraktien. Seit rund sechs Jahren befinden sich sowohl Coca-Cola als auch PepsiCo in meinem Depot. Während Coca-Cola inzwischen etwa 75% im Plus liegt, steht bei PepsiCo ein Kursverlust von rund 15% zu Buche. Das ist schon ein gewaltiger Unterschied!
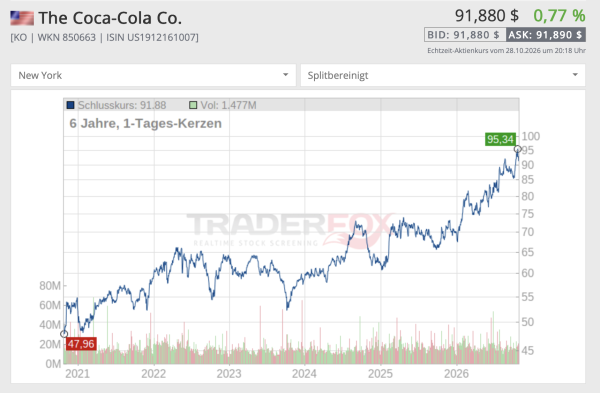
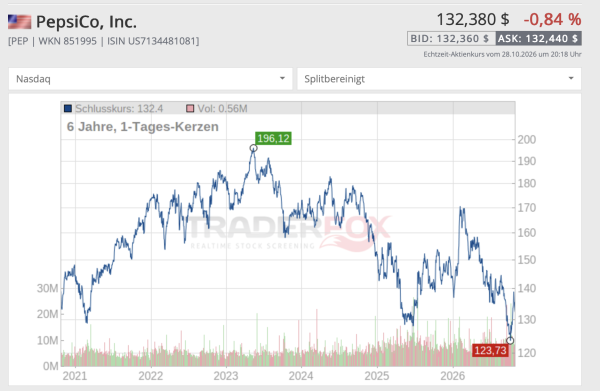
Natürlich sagt die vergangene Kursentwicklung allein noch nichts über die Zukunft aus. Trotzdem frage ich mich zunehmend, ob ich wirklich beide Unternehmen langfristig halten möchte oder mich lieber auf Coca-Cola konzentrieren sollte. Momentan tendiere ich jedenfalls dazu, möchte mir aber die Bewertung, das Wachstum und die Dividendenentwicklung noch genauer anschauen.
Vielleicht wird das ja das Thema für einen nächsten Artikel! Und ganz nebenbei trinke ich persönlich ohnehin nur Coca-Cola und keine Pepsi ;) Was meint ihr? Lasst uns diskutieren!
Heute war ich mit Unikollegen Wandern
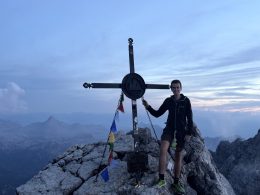
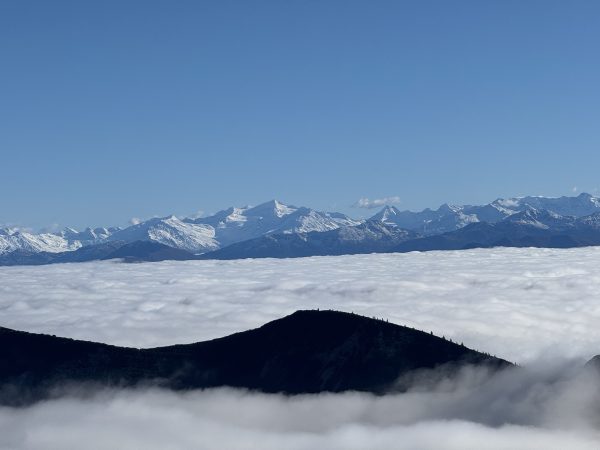
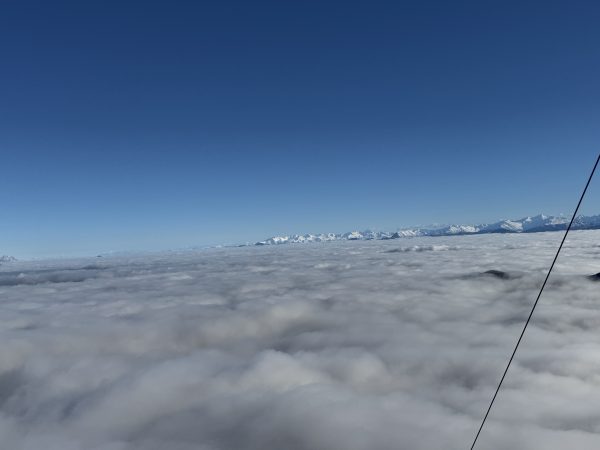
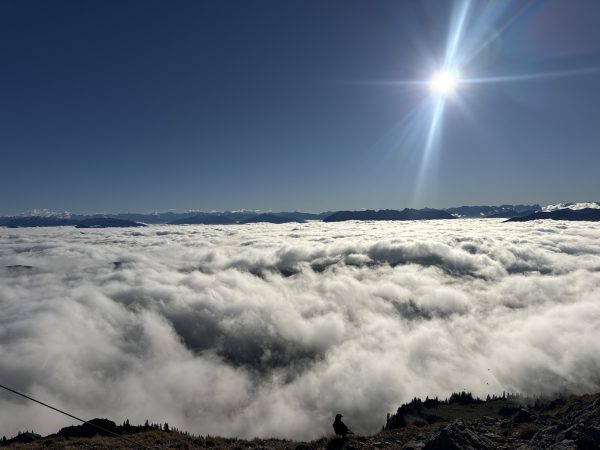
Kürzlich war ich mit einigen Leuten aus dem Hochschulsport im Mangfallgebirge unterwegs. Unser Ziel war das Hintere Sonnwendjoch (1.986 Meter).
Wir starteten zunächst bei dichtem Nebel, doch kurz vor dem Gipfel kamen wir plötzlich über die Wolken. Oben erwartete uns eine traumhafte Aussicht auf die umliegenden Berge und das Wolkenmeer unter uns. Solche Momente sind für mich immer wieder etwas ganz Besonderes!
In den kommenden Monaten werde ich wahrscheinlich erst einmal keine weiteren Artikel schreiben, da an der Hochschule bald wieder die heiße Phase des Semesters beginnt und ich mich auf meine Prüfungen vorbereiten muss. Danach werde ich euch aber sicherlich wieder über meine Depotentwicklung und neue Investmentideen berichten! Aber wir werden sehen. Vielleicht habe ich doch etwas Zeit.