Hier an der Wall Street in New York wird oft das schnelle Geld gesucht. Doch die wahren Börsenperlen findet man häufig in lukrativen Nischen, in denen ein Unternehmen zum unverzichtbaren Marktführer aufsteigt. Genau so ein Fall ist Progyny, mit dem Kürzel PGNY.
Wer langfristig denkt, schaut auf megastarke Trends. Und ein Trend in den USA ist unübersehbar: Paare bekommen immer später Kinder. Gleichzeitig kämpfen Tech-Giganten, Universitäten und Großkonzerne um die besten Talente. Um im Wettbewerb um Arbeitskräfte zu punkten, bieten immer mehr US-Arbeitgeber großzügige Zusatzleistungen rund um Kinderwunsch, künstliche Befruchtung (IVF), das Einfrieren von Eizellen oder Adoption an.
Genau hier kommt Progyny ins Spiel. Die New Yorker Firma verwaltet genau diese spezialisierten Gesundheits- und Familienplanungs-Programme für selbstversicherte Großunternehmen – inklusive einer eigenen spezialisierten Apotheken-Lösung namens Progyny Rx. In den USA gibt es übrigens immer mehr spezialisierte Apotheken – etwa welche, die sich nur auf Hauterkrankungen spezialisiert haben.
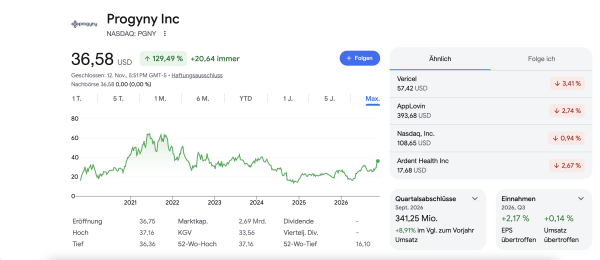
Die Progyny-Aktie gibt mächtig Gas: Plus 44 Prozent seit Jahresbeginn
Lange Zeit fristete das Papier ein Schattendasein. Doch zuletzt zündete der Turbo. Nach einem schwachen Frühjahr, in dem der Kurs bis auf rund 16 Dollar abrutschte, hat sich die Aktie eindrucksvoll zurückgekämpft. Allein seit dem Jahresstart 2026 liegt Progyny 44 Prozent im Plus und notiert aktuell bei etwa 36 Dollar– direkt auf einem neuen 52-Wochen-Hoch. Das KGV für das nächste Jahr beträgt dabei nur 15.
Der Grund für den jüngsten Kurssprung liegt auf der Hand: Die Zahlen zum dritten Quartal, die Anfang November vorgelegt wurden, haben die Erwartungen an der Börse übertroffen.
5 Gründe, warum Progyny für geduldige Anleger spannend bleibt
Warum lohnt sich der Blick auf diesen Spezialwert auch nach dem jüngsten Anstieg noch? Fünf Fakten sprechen eine deutliche Sprache:
- Ein Burggraben durch Rekord-Kundengewinne: In der jüngsten Verkaufssaison für das Programmjahr 2027 hat Progyny einen historischen Rekord aufgestellt. Über 85 neue Großkunden wurden gewonnen, was 1,3 Millionen neue versicherte Personen bedeutet. Insgesamt betreut Progyny damit künftig über 660 Unternehmen und 8,3 Millionen Menschen.
- Kunden bleiben extrem treu: Hat ein Konzern erst einmal ein solches Programm für seine Belegschaft eingerichtet, wechselt er den Anbieter fast nie. Die Kundenbindungsrate liegt bei nahezu 100 Prozent. Rund 20 Prozent der Bestandskunden weiten ihre Verträge für 2027 sogar noch aus. Gleichzeitig ziehen sich schwächere Wettbewerber aus dem Markt zurück, weil sie die Kosten nicht in den Griff bekommen. Freilich ist 2024 der Großkunde Amazon abhanden gekommen, was den Kurs vorübergehend zum Einsturz brachte.
- Wachstum und steigende Gewinne: Im dritten Quartal kletterte der Umsatz um knapp 9 Prozent auf 341 Millionen Dollar. Noch besser entwickelte sich der Nettogewinn: Er schoss im Jahresvergleich von 13,9 Millionen auf 26,3 Millionen Dollar nach oben. Vorstandschef Pete Anevski hat daraufhin die Jahresprognose angehoben und peilt für 2026 nun bis zu 1,385 Milliarden Dollar Umsatz an.
- Eine Bilanz wie eine Festung: Als Value-Anleger liebe ich schuldenfreie Firmen. Progyny sitzt auf knapp 196 Millionen Dollar an Cash und marktgängigen Wertpapieren – und hat keinerlei Schulden. Der operative Cashflow sprudelt mit über 200 Millionen Dollar auf Jahressicht. Da kann man nicht meckern.
- Massive Aktienrückkäufe: CEO Anevski nutzt die hohen Barmittel, um eigene Aktien einzuziehen. Seit November 2025 hat er über 14 Millionen eigene Aktien zurückgekauft und die Aktienanzahl damit um fast 15 Prozent reduziert. Das vergrößert das Stück vom Kuchen für jeden verbleibenden Aktionär.
Fazit und Risiken im Blick behalten
Mit einem Kurs-Gewinn-Verhältnis (KGV) von rund 34 auf Basis der letzten zwölf Monate ist Progyny kein klassisches Tiefstpreis-Schnäppchen mehr, sondern ein wachstumsstarker Qualitätswert. Anleger sollten zudem bedenken, dass das Geschäft stark von der US-Konjunktur und dem Arbeitsmarkt abhängt: Wenn Konzerne in einer Rezession Stellen abbauen oder Zusatzleistungen kürzen, spürt das auch Progyny. Zudem zahlt die junge Wachstumsschmiede noch keine Dividende, sondern steckt jeden Dollar in Wachstum und Aktienrückkäufe. Auch der Telemediziner Hims & Hers galt lange Zeit als sehr aussichtsreich, doch blieb der Kurs gegenüber den hohen Erwartungen bislang weit zurück. Nur das als Warnung.
Für geduldige Buy-and-Hold-Anleger, die ein schuldenfreies Nischen-Monopol mit hohen Eintrittsbarrieren suchen, bleibt Progyny eine interessante Beimischung für das Langfrist-Depot.